Agro
Receita Federal gera insegurança tributária para pecuaristas com operações no Uruguai e aumenta temor de bitributação
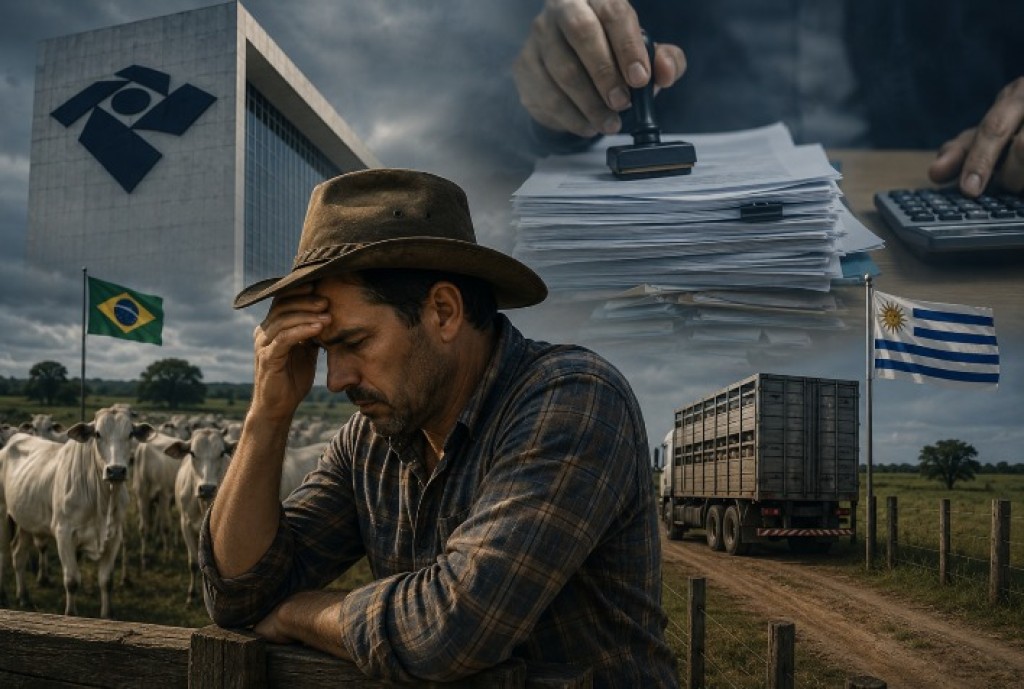
A publicação da Solução de Consulta Cosit nº 83/2026 acendeu um alerta entre produtores rurais brasileiros com operações pecuárias no Uruguai. O novo entendimento da Receita Federal sobre a Convenção Brasil–Uruguai para Evitar a Dupla Tributação criou um cenário de incerteza jurídica ao deixar sem definição clara o enquadramento tributário da pecuária extensiva no tratado internacional.
Especialistas avaliam que a interpretação adotada pela Receita pode ampliar o risco de bitributação para produtores que já recolhem impostos no Uruguai, além de elevar a complexidade fiscal das operações agropecuárias entre os dois países.
A Convenção Brasil–Uruguai, internalizada no Brasil pelo Decreto nº 11.747/2023, foi criada justamente para evitar que um mesmo rendimento fosse tributado simultaneamente nos dois países, além de oferecer previsibilidade tributária a investidores e produtores rurais com atuação internacional.
No entanto, a nova interpretação da Receita Federal passou a restringir o alcance do Artigo 6 da Convenção, que trata dos rendimentos provenientes de bens imóveis.
Receita reconhece agricultura, mas deixa pecuária em “zona cinzenta”
Segundo o entendimento apresentado na SC Cosit nº 83/2026, apenas atividades agrícolas e florestais foram reconhecidas como rendimentos diretamente vinculados ao uso do imóvel rural.
A pecuária extensiva, principal modelo de produção uruguaio, ficou fora desse enquadramento — exceto em casos em que a atividade seja considerada acessória à agricultura.
Para especialistas do setor, a interpretação não reflete a realidade operacional da pecuária no Uruguai, onde a utilização da terra e das pastagens naturais é elemento central da atividade produtiva.
“A Receita adotou uma leitura muito estreita. Na pecuária extensiva, o uso do solo é parte essencial da atividade. Ignorar essa relação direta entre pastagem e produção cria insegurança para quem trabalha exclusivamente com gado”, afirma Leandro Genaro, advogado tributarista do Santos Neto Advogados.
Mudança pode elevar carga tributária dos produtores
Com a ausência de enquadramento claro no Artigo 6 da Convenção, a pecuária pode passar a ser tratada como lucro empresarial, conforme previsto no Artigo 7 do tratado internacional.
Na prática, isso altera completamente a forma de tributação dos rendimentos obtidos no Uruguai e modifica os critérios de compensação dos impostos pagos no exterior.
Segundo especialistas, essa mudança pode resultar em aumento da carga tributária para produtores brasileiros que mantêm operações pecuárias no país vizinho.
“Se a pecuária for deslocada para o Artigo 7, o produtor passa a lidar com regras diferentes para apuração do lucro e aproveitamento do crédito tributário. Isso pode gerar distorções relevantes”, explica Genaro.
Crédito tributário vira ponto crítico nas operações internacionais
Outro fator de preocupação é o mecanismo de compensação tributária previsto no Artigo 25 da Convenção, utilizado para evitar a bitributação entre Brasil e Uruguai.
O sistema exige documentação detalhada, alinhamento entre períodos fiscais dos dois países e comprovação rigorosa dos tributos recolhidos no exterior.
Qualquer inconsistência documental pode resultar na glosa do crédito tributário pela Receita Federal, ampliando o risco de dupla tributação sobre a mesma renda.
Para especialistas, a nova interpretação aumenta significativamente a necessidade de controle fiscal nas operações agropecuárias internacionais.
“O produtor terá de detalhar muito mais suas operações. A tendência é que a Receita exija comprovação minuciosa da ligação entre a atividade pecuária e o uso do imóvel rural. Sem isso, o risco de autuação cresce consideravelmente”, alerta o advogado.
Setor pecuário cobra definição mais clara da Receita Federal
A avaliação de especialistas é que a Solução de Consulta não encerra o debate jurídico — ao contrário, abre novas dúvidas sobre o tratamento tributário da pecuária brasileira no Uruguai.
Produtores rurais e assessorias tributárias aguardam novos posicionamentos da Receita Federal para reduzir a insegurança jurídica e trazer maior previsibilidade às operações internacionais do setor.
“O entendimento atual deixa lacunas importantes. Quem atua exclusivamente com pecuária continua sem orientação clara sobre como seus rendimentos serão tratados no Brasil”, afirma Genaro.
A preocupação ganha relevância diante do crescimento dos investimentos brasileiros na pecuária uruguaia nos últimos anos, impulsionados pela segurança sanitária, disponibilidade de terras e integração comercial entre os dois países.
Enquanto não houver definição mais objetiva sobre o enquadramento tributário da atividade, produtores seguem expostos a riscos fiscais, aumento de custos e possíveis disputas tributárias envolvendo operações internacionais no agronegócio.
Fonte: Portal do Agronegócio
Fonte: Portal do Agronegócio

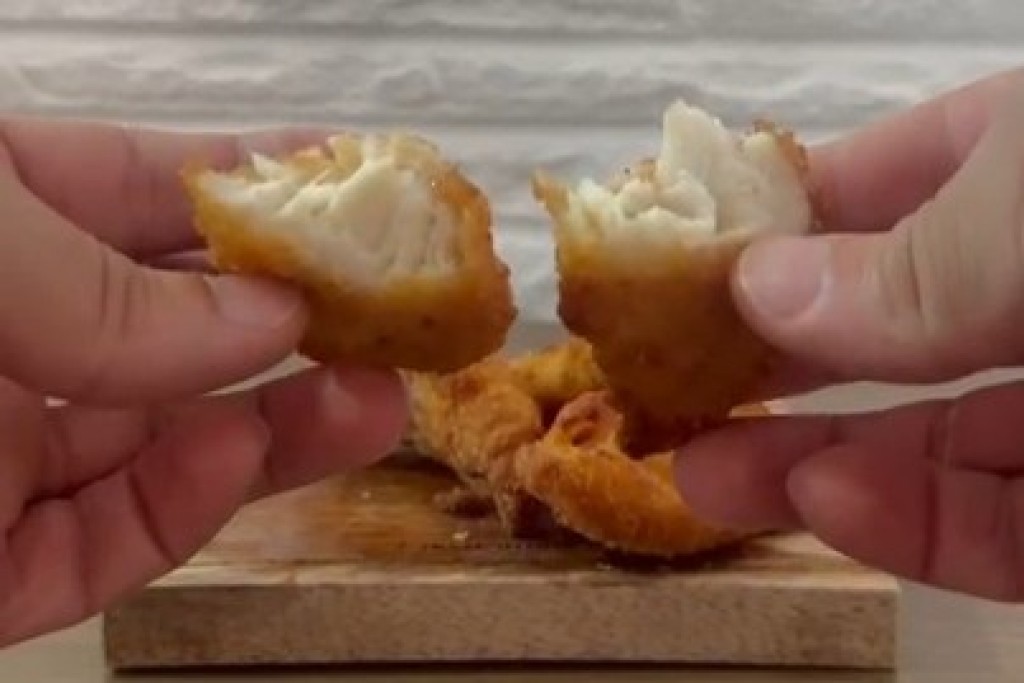
Duas agroindústrias de Ribeirão Preto, no interior de São Paulo, passaram a ter autorização para comercializar seus produtos em todo o território nacional após o reconhecimento do Serviço de Inspeção Municipal (SIM) do município pelo Sistema Brasileiro de Inspeção de Produtos de Origem Animal (Sisbi-POA). A equivalência foi reconhecida pelo Ministério da Agricultura e Pecuária (Mapa), por meio de portaria publicada no dia 8 de setembro.
As empresas produzem pescado pronto para preparo em fritadeiras elétricas e hambúrgueres. Para os empreendimentos, a mudança permite buscar clientes fora do mercado atendido anteriormente pelo serviço municipal.
Uma das empresas produz tilápia, surubim, tilápia recheada com provolone, croquete de tilápia e camarão. Os produtos são comercializados por meio de delivery, empórios, lojas de conveniência, boutiques de carne, bares e restaurantes, além de vendas entre empresas.
Com a ampliação da área de comercialização, a empresa pretende desenvolver novos canais de distribuição e, conforme a formalização de contratos, aumentar a produção e o número de funcionários.
Na indústria de hambúrgueres, a integração ao Sisbi-POA também abre a possibilidade de comercialização para estabelecimentos de outros estados. A empresa já atende clientes e recebe demanda de hamburguerias de São Paulo, Minas Gerais e outros estados próximos. A produção é automatizada, e novos investimentos estão previstos para 2027.
As duas empresas autorizadas a utilizar o selo deverão incluir nas embalagens a inscrição Sisbi, do Mapa, indicando que a inspeção foi feita pelo município, mas equivalente àquela feita pelo Mapa.
Informações à imprensa
[email protected]


MEC participa de abertura virtual de formação de moçambicanos

Ministério da Saúde reforça preparação do SUS em Roraima diante dos impactos da seca e do El Niño

Presidente sanciona Lei que garante continuidade do Move Brasil para motoristas e entregadores

Ana Hickmann mostra novas fotos do casamento e revela detalhes: ‘Sonho’

Nova vacina: Ministério da Saúde vai ofertar pneumo20 para quem tem mais de 85 anos
-
 Política Nacional4 dias ago
Eleições 2026: quem fica, quem sai e quem concorre ao Senado
-
 Esportes5 dias ago
Gabigol dá duas assistências, Santos vence Atlético-MG e larga na frente nas quartas
-
 Paraná5 dias ago
Atendendo recurso do MPPR, Supremo Tribunal Federal reconhece provas da investigação de homicídios praticados na UTI do Hospital Evangélico de Curitiba
-
 Educação6 dias ago
UFMT abre seleção para licenciatura intercultural indígena
-
 Paraná5 dias ago
Ministério Público do Paraná denuncia por corrupção passiva ex-secretário Municipal de Governo e presidente da Câmara de Vereadores de Ortigueira
-
 Brasil5 dias ago
Força Nacional do SUS recebe base no Rio de Janeiro para enfrentar emergências climáticas
-
 Paraná5 dias ago
Ministério Público do Paraná empossa nova Promotora Substituta nesta quarta-feira (9/9), em cerimônia marcada para as 17 horas
-

 Educação5 dias ago
Prêmio Brasil de Ensino de Matemática abre inscrições