Agro
Mercado global de açúcar sofre pressão com abundância de oferta e queda do petróleo
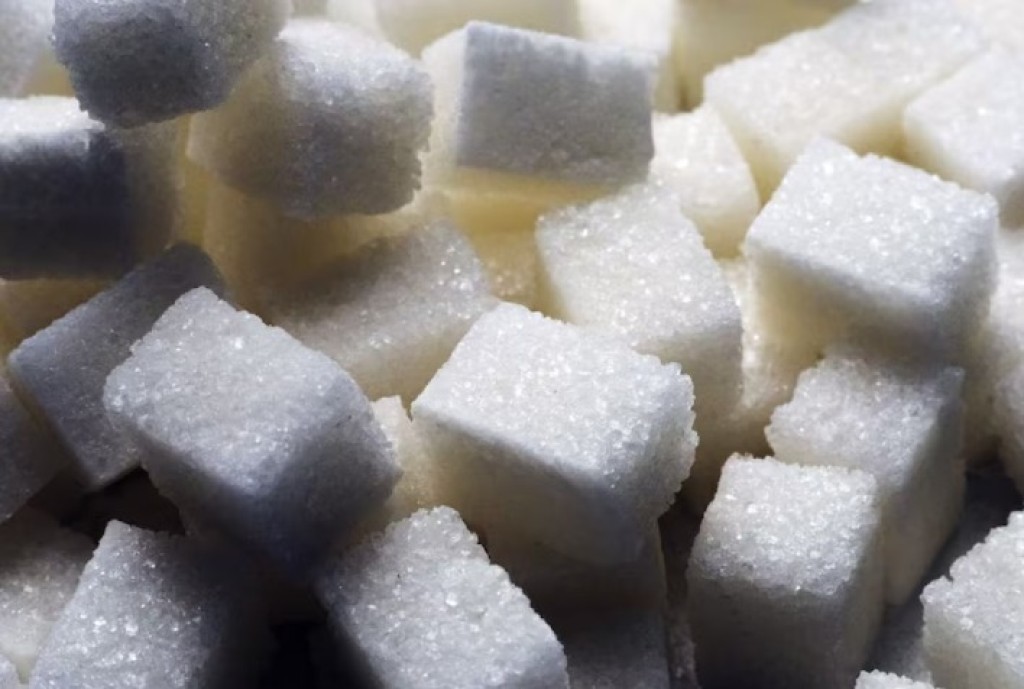
O mercado internacional de açúcar registrou oscilações nesta quinta-feira (16), com leves altas nos contratos futuros em Nova Iorque, seguidas por uma queda no fechamento do pregão eletrônico. Os contratos para março de 2026 chegaram a 15,76 centavos por libra-peso (+0,45%), maio a 15,24 centavos (+0,46%) e julho a 15,09 centavos (+0,53%). No entanto, no fechamento, o açúcar bruto para março/2026 caiu para 15,69 centavos (-1,2%), e maio/2026 para 15,17 centavos (-1,3%), refletindo a pressão de uma oferta global abundante e o enfraquecimento dos preços do petróleo, que tornam o etanol menos atrativo e podem aumentar a disponibilidade de açúcar.
Em Londres, a commodity apresentou leve queda, sendo negociada a US$440,00 por tonelada (-0,02%) no contrato para dezembro de 2025.
Produção global robusta pressiona preços
A expectativa de excedentes globais de açúcar segue pressionando os mercados. O BMI Group projetou um excedente de 10,5 milhões de toneladas para a safra 2025/26, enquanto a Covrig Analytics estimou um superávit de 4,1 milhões de toneladas. Nos últimos sete meses, os preços do açúcar têm enfrentado forte volatilidade, impulsionada principalmente pelo aumento da produção em grandes países produtores.
No Brasil, segundo a Unica, a produção de açúcar no Centro-Sul na primeira quinzena de setembro cresceu 15,7% em relação ao mesmo período de 2024, atingindo 3,622 milhões de toneladas. A proporção de cana moída destinada à produção de açúcar subiu para 53,49%, ante 47,74% do ano anterior. Apesar disso, a produção acumulada da safra 2025/26 até meados de setembro caiu ligeiramente (-0,1%), totalizando 30,388 milhões de toneladas.
Índia e Tailândia devem elevar exportações
Na Índia, a safra 2025/26 também deve ser robusta, com aumento de 19% na produção, projetando 34,9 milhões de toneladas de açúcar, segundo a Federação Nacional de Fábricas Cooperativas de Açúcar. Esse crescimento ocorre após a queda de 17,5% em 2024/25, quando a produção atingiu 26,2 milhões de toneladas, mínima em cinco anos, de acordo com a ISMA (Associação Indiana de Usinas de Açúcar).
A produção de etanol pode desviar 4 milhões de toneladas de açúcar, mas o volume não será suficiente para eliminar o excedente. As exportações indianas podem chegar a 4 milhões de toneladas, superando a estimativa inicial de 2 milhões de toneladas, reforçando a pressão sobre os preços globais.
Na Tailândia, a Thai Sugar Miller Corp. projeta crescimento de 5% na safra 2025/26, alcançando 10,5 milhões de toneladas. O Escritório do Conselho de Cana e Açúcar da Tailândia registrou aumento de 14% na produção de 2024/25, totalizando 10 milhões de toneladas.
Impactos do petróleo e do etanol sobre o mercado
As perdas recentes nos preços do petróleo têm influência direta sobre o açúcar, já que tornam o etanol menos competitivo. Com o Brasil prestes a concluir mais uma grande safra e as perspectivas de crescimento da produção na Ásia, o mercado segue pressionado por abundância global, resultando em volatilidade nos contratos futuros de açúcar.
Fonte: Portal do Agronegócio
Fonte: Portal do Agronegócio
Agro
Crédito rural para a agricultura empresarial soma R$ 107,1 bilhões nos três primeiros meses da safra 2026/2027

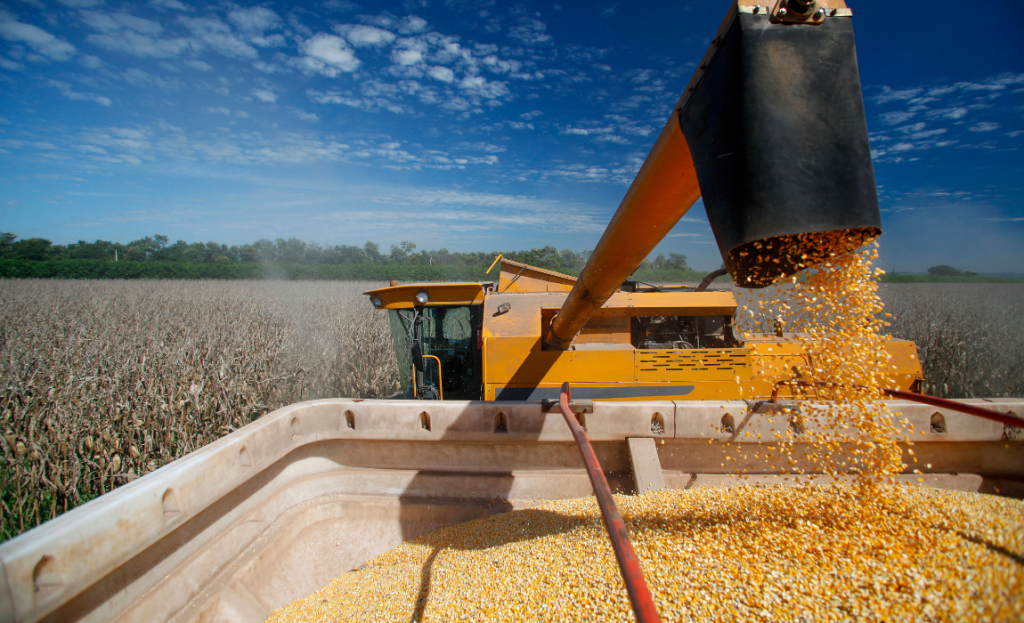
O crédito rural destinado à agricultura empresarial somou R$ 107,1 bilhões nos três primeiros meses da safra 2026/2027, de julho a setembro de 2026. O montante considera as operações de crédito rural contratadas por produtores enquadrados no Programa Nacional de Apoio ao Médio Produtor Rural (Pronamp) e os Demais Produtores Rurais e os recursos captados por meio de Cédulas de Produto Rural (CPR).
Os dados foram divulgados pelo Ministério da Agricultura e Pecuária (Mapa), com base em informações do Sistema de Operações do Crédito Rural e do Proagro (Sicor), do Banco Central do Brasil, e das registradoras de CPR – B3, CERC e CRDC.
As CPRs responderam por R$ 50,3 bilhões do total, o equivalente a 46,9% dos recursos contabilizados no período. Os títulos permitem ao produtor obter recursos mediante o compromisso de entrega futura de produtos agropecuários. Já o custeio convencional somou R$ 36,4 bilhões, correspondentes a 34% do total.
CUSTEIO, COMERCIALIZAÇÃO E INDUSTRIALIZAÇÃO
Do total destinado ao custeio da produção, os produtores classificados na categoria Demais Empresarial contrataram R$ 20 bilhões, o equivalente a 54,8% do total dessa modalidade. O Pronamp, linha voltada a produtores de médio porte, registrou R$ 16,5 bilhões, correspondentes a 45,2%.
As operações de crédito para comercialização da produção agropecuária somaram R$ 8 bilhões no período. Já as destinadas à industrialização, que financiam o processamento e a agregação de valor aos produtos agropecuários, alcançaram R$ 5 bilhões.
Os programas de investimento, voltados à aquisição de máquinas, equipamentos, irrigação e modernização de estruturas produtivas, somaram R$ 7,4 bilhões em contratações no trimestre. Entre os programas específicos, destacam-se o Pronamp Investimento R$ 1,019 bilhão e o RenovAgro, com R$ 845 milhões.
Por se tratar dos primeiros meses da safra, o volume contratado nos programas de investimento ainda é inicial em relação à programação orçamentária anual, com avanço esperado à medida que as instituições financeiras realizem novas contratações.
SEGMENTAÇÃO POR PORTE DO PRODUTOR
Na análise por segmento, o grupo de Demais Produtores Rurais (fora do Pronamp) registrou R$ 39,3 bilhões, equivalentes a 36,7% do total concedido no período. O Pronamp contabilizou R$ 17,6 bilhões, ou 16,4% do total.
Ao todo, foram registrados 116.274 contratos de crédito rural na agricultura empresarial, dos quais 36.638 operações de CPR, evidenciando a participação desse instrumento na estrutura de financiamento do setor nos primeiros meses da safra.
DISTRIBUIÇÃO REGIONAL
A região Sul concentrou o maior volume de crédito rural entre as regiões brasileiras, com R$ 18,6 bilhões e 36.089 contratos. Em seguida, aparecem o Sudeste, com R$ 17,8 bilhões, e o Centro-Oeste, com R$ 12,7 bilhões. O Nordeste e o Norte registraram, respectivamente, R$ 4,9 bilhões e R$ 2,8 bilhões.
O levantamento também aponta diferenças no valor médio das operações de crédito entre as regiões. O Centro-Oeste apresentou o maior tíquete médio, de R$ 1,07 milhão por contrato. Na sequência, aparece o Nordeste, com R$ 960 mil, resultado que reflete, em parte, contratações na Bahia, no Maranhão e no Piauí, estados que integram a região conhecida como Matopiba, importante fronteira agrícola de produção de grãos. Já o Sul, apesar de liderar em número de contratos e em volume de crédito, apresentou o menor tíquete médio, de R$ 515,1 mil, indicando maior pulverização das operações.
FONTES DE RECURSOS
Entre as fontes controladas de financiamento, os Recursos Obrigatórios – parcela dos depósitos à vista que os bancos são obrigados a destinar ao crédito rural – somaram R$ 13,5 bilhões, correspondentes a 32% do total dessas fontes. A Letra de Crédito do Agronegócio (LCA) na modalidade controlada resgitrou R$ 12,4 bilhões, ou 30%.
Entre as fontes não controladas, formadas por recursos captados livremente pelas instituições financeiras no mercado, a LCA Livre foi a principal, com R$ 12,2 bilhões destinados ao crédito rural.
RECURSOS EQUALIZÁVEIS
A programação de recursos equalizáveis para a safra 2026/2027 totaliza R$ 97,6 bilhões, conforme a Portaria MF nº 2.922/2026. Essas linhas de crédito contam com taxas de juros equalizadas pelo governo federal, com cobertura diferencial em relação às taxas de mercado por recursos do Tesouro Nacional.
Nos três primeiros meses da safra, foram concedidos R$ 20,4 bilhões em recursos equalizáveis. O volume corresponde a parte da programação prevista para o cliclo e pode avançar ao longo da safra, conforme as instituições financeiras realizem novas contratações.
Entre os programas de investimento equalizáveis, o Pronamp concentrou o maior volume concedido no período, com R$ 942,3 milhões, seguido pelo RenovAgro, com R$ 841,4 milhões, e pelo Moderfrota, com R$ 639,9 milhões.
Nas operações de investimento equalizáveis, o BNDES e o Banco do Brasil concentraram, juntos, cerca de 73% das concessões do período, com participações de 39,4% e 33,9%, respectivamente. Nas linhas de custeio equalizáveis, o Banco do Brasil liderou, com 43,7% das concessões, seguido pelo Sicredi, com 15,8%, e pela Cresol. com 10,5%.
Informações à imprensa
[email protected]


Duda Reis reúne registros fofos de momentos em família: ‘Últimos dias s2’

Esposa de Hugo Moura exibe barriguinha de grávida em vestido justinho: ‘Dia feliz’

Fora da TV, Eliana mostra habilidade na cozinha e ensina receita ‘irresistível’

Brasil avança no desenvolvimento da primeira vacina do mundo contra malária vivax

Jogos e apostas causaram ou ainda causam problemas? Saiba como fazer o autoteste e buscar atendimento pelo Meu SUS Digital
-
 Política Nacional6 dias ago
Piauí elege Marcelo Castro e Júlio César para o Senado
-
 Agro6 dias ago
Chuva forte pode atrasar plantio e colheitas no Centro-Sul
-
 Educação5 dias ago
PodMEC debate neurociência e educação
-
 Paraná3 dias ago
Produtores rurais têm até 11 de outubro para adquirir fertilizante da Sanepar
-
 Política Nacional6 dias ago
Flávio Bolsonaro e Lula disputam o segundo turno das eleições para presidente
-

 Paraná3 dias ago
Credenciamento da Fomento Paraná permite que municípios subsidiem juros de microcrédito
-

 Política Nacional6 dias ago
TSE destaca normalidade no 1º turno e redução das denúncias de desinformação
-
 Política Nacional6 dias ago
Santa Catarina elege Carol de Toni e Carlos Bolsonaro ao Senado