Agro
Exportações de carne bovina do Brasil crescem 32,8% na receita diária em junho de 2026 com alta de preços e embarques

As exportações brasileiras de carne bovina — fresca, refrigerada ou congelada — registraram forte crescimento na receita média diária até a terceira semana de junho de 2026. Na comparação com o mesmo período de 2025, o avanço foi de 32,8%, refletindo a combinação entre aumento de embarques e valorização do produto no mercado internacional.
Segundo dados da Secretaria de Comércio Exterior (Secex), o faturamento médio diário passou de US$ 65,665 milhões em junho de 2025 para US$ 87,208 milhões em junho de 2026, indicando um desempenho mais robusto da cadeia exportadora brasileira de proteína animal.
Receita acumulada acompanha ritmo positivo das vendas externas
No acumulado até a terceira semana de junho, as exportações brasileiras de carne bovina somaram US$ 1,220 bilhão. No mesmo mês de 2025, o faturamento total foi de US$ 1,313 bilhão, conforme metodologia da Secex que prioriza a média diária para comparação de desempenho entre períodos.
O resultado reforça a tendência de crescimento do setor, mesmo em um cenário global marcado por oscilações de demanda e ajustes de preços internacionais.
Embarques de carne bovina avançam 10,9% na média diária
O volume exportado também apresentou expansão no período analisado. A média diária de embarques de carne bovina alcançou 13,362 mil toneladas em junho de 2026, contra 12,052 mil toneladas por dia no mesmo mês do ano anterior, representando alta de 10,9%.
No total, os embarques chegaram a 187,080 mil toneladas até a terceira semana de junho deste ano, frente às 241,046 mil toneladas registradas em junho de 2025, considerando o fechamento completo do mês anterior como base comparativa da Secex.
O desempenho indica manutenção de ritmo consistente nas vendas externas, mesmo diante de ajustes na dinâmica global de consumo.
Preço médio da tonelada impulsiona resultado das exportações
A valorização da carne bovina brasileira no mercado internacional foi um dos principais fatores para o crescimento da receita.
O preço médio da tonelada exportada atingiu US$ 6.526,2 em junho de 2026, ante US$ 5.448,4 no mesmo período de 2025. O avanço de 19,8% reforça o ganho de competitividade e o posicionamento do Brasil como fornecedor relevante no comércio global de proteína animal.
A alta nos preços contribuiu diretamente para elevar o valor gerado por tonelada embarcada, ampliando a rentabilidade das exportações.
Receita diária tem maior crescimento entre os indicadores
Entre os principais dados avaliados pela Secex, a receita média diária foi o indicador com maior variação positiva no período, crescendo 32,8% na comparação anual.
O desempenho supera tanto o avanço do volume exportado (+10,9%) quanto a valorização média da tonelada (+19,8%), evidenciando o impacto combinado de preços mais altos e maior fluxo de embarques.
Setor mantém tendência de expansão nas exportações
Os dados da Secex indicam um cenário de crescimento consistente para a carne bovina brasileira no mercado externo em junho de 2026. A combinação entre maior demanda internacional, valorização do produto e aumento no volume exportado sustenta o desempenho positivo da receita do setor.
Com isso, o Brasil reforça sua posição como um dos principais players globais na exportação de proteína bovina, com ganhos relevantes tanto em volume quanto em valor comercializado.
Fonte: Portal do Agronegócio
Fonte: Portal do Agronegócio

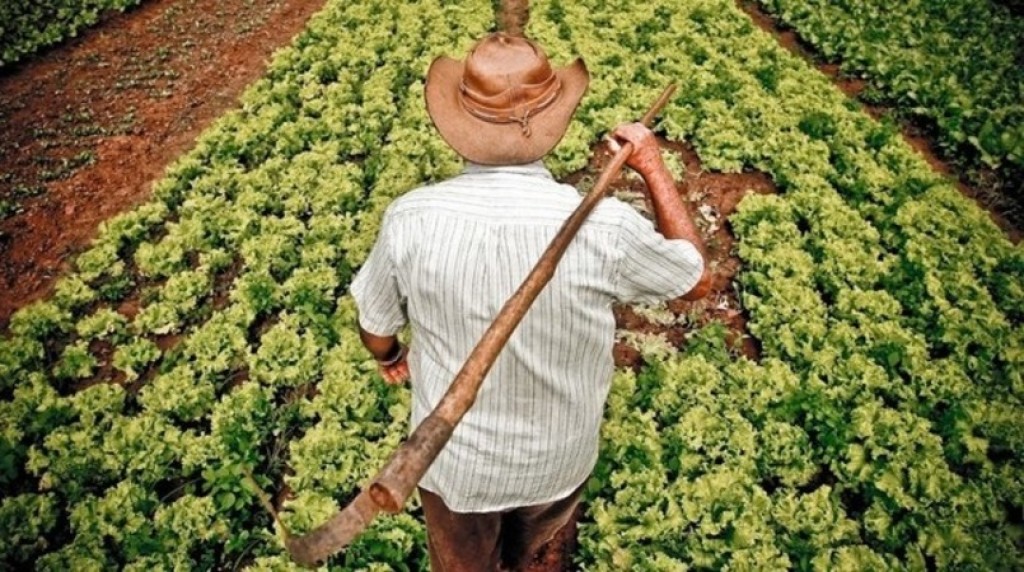
Um projeto em análise na Câmara dos Deputados pretende impedir que imóveis da agricultura familiar sejam oferecidos em alienação fiduciária nas operações de crédito. A proposta busca proteger a terra usada para o sustento da família, mas também desperta preocupação sobre uma possível redução das garantias disponíveis aos pequenos produtores.
O Projeto de Lei nº 355/2026 estabelece que imóveis pertencentes à agricultura familiar não poderão ser utilizados como garantia fiduciária em contratos de crédito, financiamento ou empréstimo. Pelo texto, será considerada nula qualquer cláusula contratual que autorize esse tipo de vinculação.
A matéria está pronta para entrar na pauta da Comissão de Agricultura, Pecuária, Abastecimento e Desenvolvimento Rural da Câmara. Também foi anexado ao texto o Projeto de Lei nº 2.982/2026, que trata da impenhorabilidade da pequena propriedade rural.
A alienação fiduciária permite que o produtor continue utilizando o imóvel enquanto paga o financiamento. A propriedade, entretanto, permanece vinculada ao credor até a quitação. Em caso de inadimplência, a garantia pode ser executada por procedimento extrajudicial.
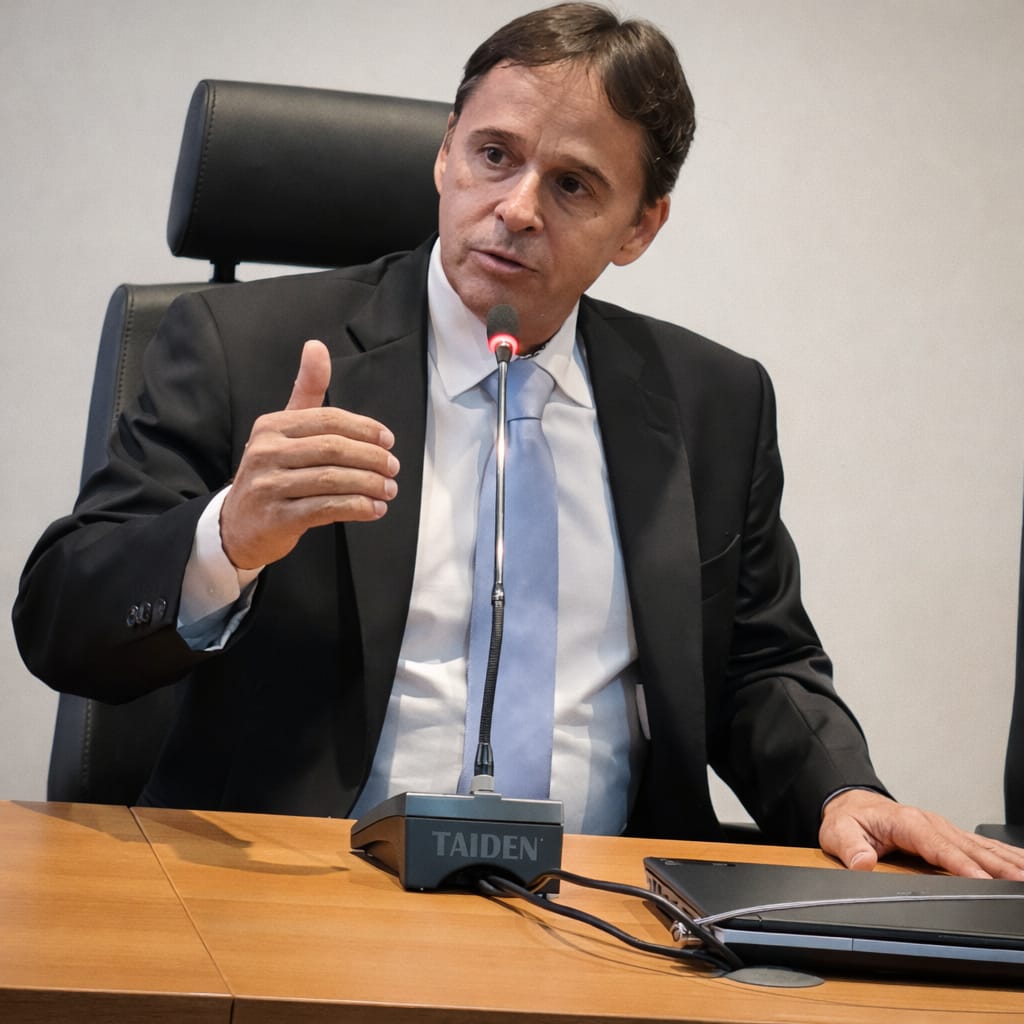 Para o presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT), Isan Rezende (foto), a proteção da terra familiar é necessária, mas a mudança precisa ser acompanhada de alternativas capazes de manter o financiamento disponível.
“A pequena propriedade não é apenas um bem de mercado. Ela representa trabalho, renda, moradia e continuidade familiar. Essa proteção é legítima, mas não podemos criar uma regra que preserve a terra no contrato e, ao mesmo tempo, retire do produtor as condições financeiras para continuar produzindo”, afirma.
A Constituição determina que a pequena propriedade rural, definida em lei e trabalhada pela família, não pode ser penhorada para o pagamento de débitos decorrentes da atividade produtiva. A alienação fiduciária, porém, tem origem em um contrato no qual o proprietário oferece voluntariamente o imóvel como garantia.
O projeto pretende ampliar a proteção ao impedir essa contratação no caso da agricultura familiar. O ponto de atenção é que a garantia constitui um dos elementos considerados pelas instituições financeiras na avaliação do risco e na definição das condições do empréstimo.
Sem a possibilidade de utilizar o imóvel, algumas operações poderão exigir máquinas, recebíveis, produção futura, avalistas, seguros ou outras formas de cobertura. O produtor que não possuir bens ou receitas suficientes para substituir a terra poderá enfrentar maior seletividade na concessão do crédito.
“Não se pode afirmar que a mudança aumentará automaticamente os juros, porque o custo de uma operação depende de vários fatores. Existe, no entanto, um risco concreto de que produtores com menos garantias encontrem maior dificuldade para acessar recursos, principalmente fora das linhas subsidiadas”, avalia Rezende.
O debate ocorre três anos depois da aprovação da Lei nº 14.711/2023, conhecida como Marco Legal das Garantias. A legislação modernizou os mecanismos utilizados em financiamentos, ampliou as possibilidades de aproveitamento dos bens e aperfeiçoou a execução extrajudicial de créditos garantidos por hipoteca ou alienação fiduciária.
A expectativa era de que garantias mais eficientes reduzissem o risco das operações e estimulassem a oferta de crédito. A eventual proibição para imóveis da agricultura familiar introduz uma exceção nesse sistema e exigirá mecanismos capazes de compensar a garantia retirada.
Entre as alternativas estão o fortalecimento dos fundos garantidores, a ampliação do seguro rural, o uso de limites proporcionais ao valor do imóvel e a possibilidade de substituir a garantia antes de uma eventual execução. Também poderão ser consideradas a finalidade da dívida, a capacidade econômica da família e o valor da operação.
O Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf) oferece linhas subsidiadas, mas não atende isoladamente a todas as necessidades financeiras das propriedades. Parte dos produtores também depende de cooperativas, fornecedores, instituições financeiras e operações privadas para completar o custeio ou realizar investimentos.
“O Congresso precisa encontrar um ponto de equilíbrio. A legislação deve impedir que uma família perca a terra de maneira desproporcional, sem fechar a porta do financiamento. Proteger o patrimônio e assegurar crédito não são objetivos incompatíveis, desde que existam fundos, seguros e garantias complementares capazes de sustentar as operações”, diz Rezende.
Enquanto a proposta tramita, a recomendação é que os produtores mantenham matrículas, cadastros e documentos da propriedade atualizados. O histórico financeiro, a organização das receitas e despesas e a comprovação da capacidade de pagamento também influenciam a análise de crédito.
Outros instrumentos podem complementar ou substituir a garantia imobiliária, como penhor rural, Cédula de Produto Rural (CPR), máquinas, recebíveis e produção futura. A escolha dependerá do perfil da propriedade e das condições de cada contrato.
O produtor também deve conhecer o valor da dívida, os encargos, os prazos, as situações de vencimento antecipado e o procedimento previsto em caso de inadimplência antes de oferecer qualquer bem. A garantia não deve ser tratada apenas como uma exigência burocrática, mas como parte da estratégia financeira da propriedade.
A decisão do Congresso poderá definir como a agricultura familiar conciliará proteção patrimonial e capacidade de financiamento. Sem alternativas adequadas, a proibição pode reduzir a exposição da terra, mas aumentar a dificuldade para financiar a produção. Com mecanismos complementares, a mudança poderá proteger as famílias sem comprometer a permanência delas no campo.
Fonte: Pensar Agro


Medicina: relatório aponta que judicialização foi o principal fator da expansão de vagas e cursos

Eliana relembra momento ao lado de Rick e presta homenagem após morte do cantor

Termina hoje (24) a convocação da lista de espera do Fies

Ana Hickmann e Edu Guedes curtem passeio em Veneza, na Itália: ‘Lua de mel’

Acordo Mercosul-EFTA entra em vigor; MDIC lança painel para ampliar acesso às novas oportunidades
-
 Política Nacional7 dias ago
Importância do direito tributário é destacada em sessão especial
-
 Esportes4 dias ago
Brasileirão: 28ª rodada tem líder em campo e clássicos na briga pelo topo
-
 Entretenimento7 dias ago
Ana Hickmann se emociona ao falar da realização de casamento com Edu Guedes
-
 Paraná6 dias ago
Tribunal do Júri de Maringá condena a 23 anos e 6 meses de prisão pai denunciado pelo Ministério Público do Paraná por morte da própria filha em Rolândia em 2019
-
 Política Nacional6 dias ago
Lei proíbe prisão de candidatos e eleitores durante período de votação
-

 Brasil7 dias ago
Pesquisa aponta que FIESMED reduz rotatividade de médicos e fortalece a atenção básica no SUS
-
 Educação6 dias ago
Edital cria rede nacional de pesquisa em Educação Especial Inclusiva
-
 Brasil7 dias ago
Workshop discute adequação do Brasil ao Acordo sobre Subsídios à Pesca da OMC