Agro
Reforma Tributária no Agronegócio: desorganização fiscal pode pesar mais que aumento de impostos para o produtor rural

A Reforma Tributária aprovada no Brasil inaugura uma das maiores mudanças estruturais já enfrentadas pelo agronegócio nas últimas décadas. Mais do que uma simples alteração de alíquotas, o novo modelo deve redefinir a forma como produtores rurais, cooperativas e agroindústrias organizam suas operações, gerenciam custos e estruturam seus negócios.
Especialistas alertam que, nesse novo cenário, a falta de organização tributária pode gerar impactos financeiros mais relevantes do que o próprio aumento de carga tributária em determinados casos, especialmente para produtores que não se adaptarem às novas regras.
Modelo atual chega ao fim e dá lugar ao IBS e CBS
Durante anos, o agronegócio brasileiro operou sob um sistema tributário complexo, baseado em regimes especiais, benefícios fiscais e diferentes tratamentos entre estados e União. Embora tenha permitido certa competitividade ao setor, esse modelo também gerou alta complexidade operacional.
Com a implementação da Reforma Tributária, o sistema passa a ser estruturado principalmente pelo IBS (Imposto sobre Bens e Serviços) e pela CBS (Contribuição sobre Bens e Serviços), que substituem uma série de tributos atuais.
A proposta busca maior uniformidade, transparência e simplificação na tributação sobre consumo. No entanto, na prática, exigirá reorganização profunda das rotinas fiscais, contábeis e operacionais do setor agropecuário.
Produtor rural passa a ter novas obrigações e enquadramentos
Um dos pontos de maior atenção no novo sistema é a ampliação da base de contribuintes e a reconfiguração do enquadramento do produtor rural.
Com a criação de um novo modelo de cadastro tributário, a pessoa física poderá ser enquadrada como contribuinte dentro de critérios específicos. Produtores com faturamento anual de até R$ 3,6 milhões poderão optar pelo enquadramento, enquanto aqueles que ultrapassarem esse limite — considerando a soma de atividades vinculadas, inclusive entre pessoas físicas e jurídicas — passarão a ser obrigatoriamente contribuintes.
A medida exige atenção redobrada à organização financeira e societária das propriedades rurais, já que o enquadramento impacta diretamente a forma de tributação e apuração de créditos.
Créditos tributários e insumos exigem nova estratégia de gestão
Outro ponto crítico da Reforma Tributária no agro está na gestão de créditos e na formação de preços ao longo da cadeia produtiva.
O novo modelo prevê redução de aproximadamente 60% da alíquota para determinados insumos e alíquota zero para itens da cesta básica. No entanto, o setor rural convive atualmente com regimes específicos, isenções e benefícios que afetam diretamente a composição do custo de produção.
Com a transição para o novo sistema, será necessário reavaliar a estrutura de custos, a precificação de produtos e a capacidade de aproveitamento de créditos tributários ao longo da cadeia produtiva.
Planejamento tributário passa a ser fator decisivo no agro
A experiência do agronegócio brasileiro mostra que os produtores mais competitivos não são apenas os que conseguem maior produtividade, mas aqueles que se antecipam às mudanças regulatórias e estruturais do mercado.
Nesse contexto, o planejamento tributário, a gestão patrimonial e o planejamento sucessório deixam de ser ferramentas complementares e passam a integrar a estratégia central dos negócios rurais.
A adaptação ao novo sistema exigirá maior integração entre contabilidade, gestão financeira e consultoria jurídica, especialmente em propriedades de médio e grande porte.
Reforma Tributária exige preparo e visão de longo prazo
A Reforma Tributária representa uma transformação estrutural de grande impacto para toda a economia brasileira, com reflexos diretos no agronegócio.
Para o produtor rural, o desafio não se limita à compreensão das novas regras, mas envolve a necessidade de reorganizar sua estrutura de negócios para manter competitividade, preservar patrimônio e garantir sustentabilidade financeira no longo prazo.
Em um cenário mais regulado e tecnicamente exigente, a capacidade de planejamento passa a ser tão importante quanto a eficiência produtiva, consolidando a gestão tributária como um dos pilares estratégicos do agronegócio moderno.
Fonte: Portal do Agronegócio
Fonte: Portal do Agronegócio

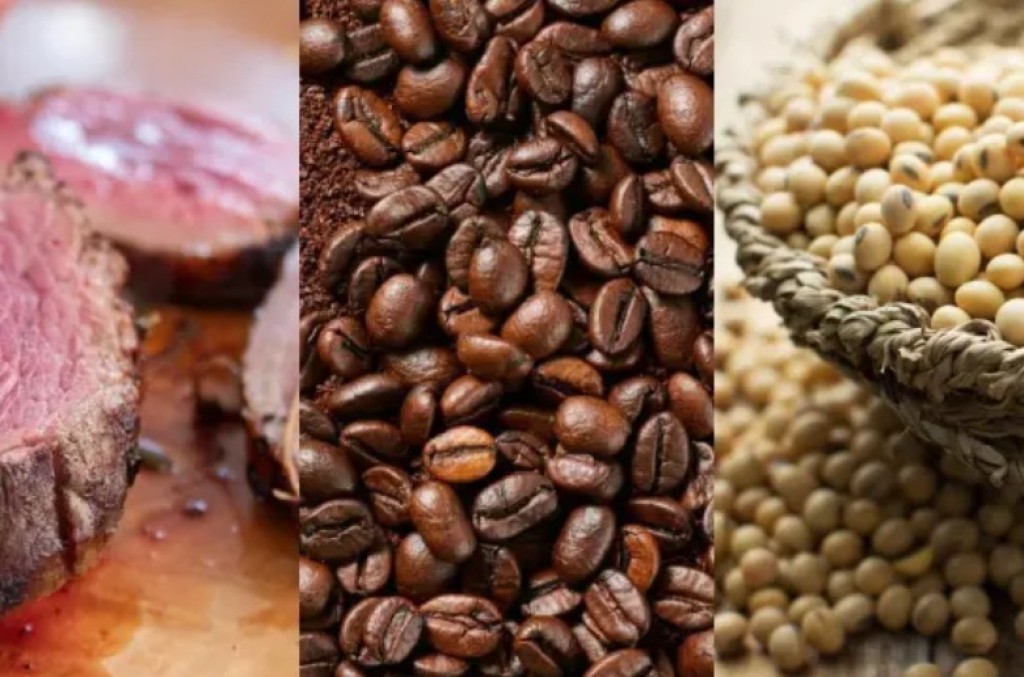
Produtores, cooperativas e exportadores brasileiros que abastecem o mercado europeu têm menos de três meses para revisar as informações de origem dos produtos sujeitos ao Regulamento Europeu Antidesmatamento (EUDR). A aplicação começa em 30 de dezembro para grandes e médios operadores abrangidos pela norma. A preparação exige identificar as áreas de produção, conferir fornecedores e reunir evidências de regularidade.
O regulamento alcança bovinos, cacau, café, óleo de palma, borracha, soja, madeira e determinados derivados. Para entrar no mercado europeu, os produtos incluídos precisam atender a dois critérios: estar livres de desmatamento posterior a 31 de dezembro de 2020 e ter sido produzidos conforme a legislação aplicável no país de origem.
Isso significa que uma autorização de supressão de vegetação concedida no Brasil não afasta, por si só, o critério europeu. O comprador responsável pela entrada da mercadoria no bloco terá de verificar tanto a legalidade da produção quanto o histórico da área.
A localização é uma das informações centrais. Para produtos agrícolas, o regulamento exige a geolocalização das áreas onde a matéria-prima foi produzida. Quando um lote reúne produção de diferentes propriedades, as respectivas origens precisam ser identificadas.
Na pecuária, a exigência envolve os estabelecimentos onde os bovinos foram mantidos. A organização dos dados, portanto, precisa alcançar as etapas anteriores ao fornecimento para o abate, conforme os requisitos aplicáveis ao produto.
O Cadastro Ambiental Rural (CAR) pode integrar o conjunto de informações utilizado na comprovação. Sua apresentação, entretanto, precisa estar acompanhada de dados e evidências verificáveis sobre a área, a produção e sua conformidade. Divergências entre coordenadas, documentos e registros dos fornecedores podem dificultar a análise.
A obrigação de realizar a chamada diligência devida, processo de coleta de informações e avaliação de riscos, recai principalmente sobre o operador que introduz o produto no mercado europeu pela primeira vez ou o exporta da União Europeia. O produtor brasileiro que fornece a uma empresa responsável pela exportação pode receber pedidos de informações necessários ao cumprimento dessas obrigações.
Essa diferença também importa para os prazos. A maior parte dos micro e pequenos operadores abrangidos terá até 30 de junho de 2027, mas isso não assegura automaticamente um prazo adicional ao pequeno produtor brasileiro. Quem abastece um comprador sujeito às regras em dezembro precisa organizar os dados conforme as necessidades dessa cadeia.
Há uma exceção no calendário: micro e pequenos operadores já alcançados pelo regulamento europeu da madeira deverão cumprir a EUDR a partir de 30 de dezembro de 2026.
O Brasil está classificado pela Comissão Europeia como país de risco padrão. Por isso, os produtos brasileiros não recebem, de forma geral, a simplificação da diligência reservada às origens de baixo risco. O operador deve avaliar as informações e adotar medidas para reduzir eventuais riscos de descumprimento.
Quando os dados obrigatórios não podem ser obtidos, o produto não pode ser colocado no mercado europeu pelo operador sujeito à regra. Os documentos da diligência devem ser conservados por cinco anos.
A lista de produtos também merece atenção. Segundo a Comissão Europeia, itens acrescentados ao alcance da norma em 2026, como café solúvel, determinados derivados do óleo de palma e línguas bovinas congeladas, estarão sujeitos às exigências a partir de 30 de dezembro de 2027.
Para preparar os próximos embarques, o primeiro passo é confirmar com o comprador quais produtos e operações estão abrangidos. Depois, conferir as localizações, relacionar cada fornecimento à sua origem e organizar o histórico das áreas e os documentos de legalidade. A revisão antecipada permite identificar lacunas antes que elas comprometam a comercialização.
Fonte: Pensar Agro


Abertas inscrições para curso gratuito sobre financiamento educacional

Carne, café e soja terão que comprovar origem a partir de 30 de dezembro

Flávia Alessandra e Otaviano Costa celebram 20 anos de casamento: ‘My love ‘

Adaptação às mudanças climáticas exige tecnologia e financiamento

Agro apresenta 5 prioridades para o próximo governo reduzir custos e ampliar investimentos
-

 Agro5 dias ago
Chuva trava colheita enquanto mercado internacional paga mais pelo produto
-
 Política Nacional5 dias ago
Confira o que pode e o que não pode até o dia da votação
-
 Paraná3 dias ago
MPPR celebra termo de ajustamento de conduta para organizar acolhimento de crianças e adolescentes em Joaquim Távora, Guapirama e Quatiguá
-
 Agro4 dias ago
Chuva falha no Centro-Oeste e sobra no Sul na largada da safra
-
 Esportes2 dias ago
Santos vence o São Paulo no Morumbis e emenda quinta vitória seguida
-
 Política Nacional7 dias ago
Chega ao Congresso projeto que torna crime a exploração de bets
-
 Brasil6 dias ago
Novo Caged: Emprego formal gera 165,8 mil vagas em agosto e acumula 1,13 milhão de postos no ano
-
 Brasil6 dias ago
Diamantina: cidade entre montanhas preserva um Patrimônio Mundial em Minas Gerais