Agro
Saiba aqui como obter financiamento para comprar (ou ampliar) sua fazenda
O crescimento exponencial do agronegócio tem atraído cada vez mais a atenção de investidores, principalmente diante dos resultados robustos dos últimos tempos.
Veja aqui: Impulsionado pelo agronegócio Brasil foi o 4° país com o maior crescimento no primeiro trimestre de 2023
E aqui: Agronegócio empurra PIB do Brasil pra cima, no primeiro trimestre de 2023
Mas para aproveitar as vantagens desse setor em expansão, uma coisa é crucial: ter terra. E terra custa caro. Mas é possível obter financiamento para comprar uma propriedade rural, além de recursos a estruturação da propriedade, o projeto produtivo, a contratação de Assistência Técnica e Extensão Rural (ATER).
O programa se chama Terra Brasil – Programa Nacional de Crédito Fundiário – que oferece condições para que os agricultores sem acesso à terra ou com pouca terra possam comprar imóvel rural por meio de um financiamento de crédito rural.
REQUISITOS – Trabalhadores rurais não-proprietários, preferencialmente assalariados, parceiros, posseiros e arrendatários que comprovem, no mínimo, cinco anos de experiência na atividade rural; e agricultores proprietários de imóveis cuja área não alcance a dimensão da propriedade familiar e seja comprovadamente insuficiente para gerar renda capaz de propiciar-lhes o próprio sustento e o de suas famílias.
Permite idade entre 18 e 70 anos, que comprovem ter experiência de, no mínimo, cinco anos em atividades rurais nos últimos 15 anos. Ou os jovens de 16 (dezesseis) anos e menores de 18 (dezoito) anos, desde que devidamente emancipados, com averbação no cartório de Registro Civil de Pessoas Naturais. Os jovens com idade entre 16 (dezesseis) e 19 (dezenove) anos deverão comprovar 2 (dois) anos de origem na agricultura familiar, como integrante do grupo familiar ou como aluno de escola técnica, dos Centros Familiares de Formação por Alternância, inclusive similares.
O agricultor não pode ser funcionário público, nem ter sido assentado da reforma agrária, ou ter participado de algum programa que tenha recursos do Fundo de Terras da Reforma Agrária. Não pode, também, ter sido dono de imóvel rural maior que uma propriedade familiar, nos últimos três anos. Ainda, no caso de herança, não pode ser promitente comprador ou possuidor de direito de ação ou herança sobre imóvel rural, exceto quando se tratar de aquisição entre coerdeiros de imóvel rural objeto de partilha decorrente de sucessão.
CONDIÇÕES DO FINANCIAMENTO – O Programa possui três linhas de crédito para atender os diferentes públicos da agricultura familiar. A linha que o trabalhador rural poderá acessar depende dos perfis de renda e de patrimônio , conforme tabela abaixo:

FICOU INTERESSADO?
Entre em contato com o Departamento de Governança Fundiária por meio dos e-mails:
[email protected] ou [email protected]
Fonte: Pensar Agro


Ministério Público do Paraná ajuíza cumprimento de sentença para obrigar o Município de Ibaiti a implantar Centro de Atenção Psicossocial (Caps I)

Judiciário acolhe pedido do MPPR e decreta perda do cargo de conselheira tutelar de Quatiguá por vazamento de informações funcionais e falta de idoneidade moral

Com proibição suspensa pelo TSE, presos provisórios votarão em 2026

Ministério Público do Paraná denuncia por corrupção e posse ilegal de armas em delegacia de Bandeirantes três pessoas investigadas na Operação Fim da Trilha

MPPR presta homenagem ao Promotor de Justiça Rogério Rudiniki Neto
-
 Política Nacional7 dias ago
Davi comemora autorização para busca de petróleo na costa do Amapá
-
 Paraná7 dias ago
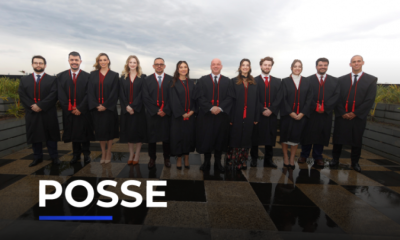
Ministério Público do Paraná dá boas-vindas a 11 novos Promotores Substitutos e reforça atuação institucional
-
 Brasil6 dias ago
População de Piraí (RJ) é atendida por carreta de saúde da mulher do Ministério da Saúde; veja como funciona
-
 Brasil6 dias ago
Populações de mais três municípios de Minas Gerais são atendidas por carretas de exames de imagem do Ministério da Saúde; veja como funciona
-
 Entretenimento7 dias ago
Yudi Tamashiro exibe antes e depois de harmonização facial: ‘Muito mais jovem!’
-

 Agro6 dias ago
Algodão reúne o setor para discutir preços, produtividade e novos mercados
-

 Esportes5 dias ago
Palmeiras perde a liderança após empate sem gols com o Botafogo
-

 Agro4 dias ago
Matopiba desponta como nova fronteira da produtividade no Brasil