Agro
Reforma tributária pressiona supermercados e pode impactar preços e margens no varejo alimentar

A regulamentação da reforma tributária entrou em fase operacional com a publicação das novas regras da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS). No varejo alimentar, especialmente no segmento de supermercados, o avanço das mudanças acende um alerta para possíveis impactos sobre preços ao consumidor, margens de lucro e estrutura de gestão fiscal das empresas.
O tema ganha ainda mais relevância em um cenário de alta dos alimentos. Segundo o IBGE, o grupo Alimentação e Bebidas registrou aumento de 1,34% em abril, com alta acumulada de 3,44% no primeiro quadrimestre de 2026, o que eleva a sensibilidade do consumidor a qualquer reajuste no setor.
Varejo alimentar avalia impactos da nova estrutura tributária
A reforma tributária prevê a substituição de tributos como PIS, Cofins, ICMS, ISS e parte do IPI por um modelo unificado baseado na CBS e no IBS. Apesar da proposta de simplificação, empresários do varejo ainda analisam os efeitos práticos da nova sistemática sobre créditos tributários, formação de preços e dinâmica operacional.
Para o especialista em gestão de supermercados e porta-voz da Meta Contabilidade, Márcio Goulart, o setor já enfrenta desafios imediatos de adaptação.
“O supermercadista está diante de uma mudança que afeta diretamente precificação, controle fiscal, margem e tomada de decisão. Não é só entender a nova regra. É saber como ela muda a rotina do negócio e como evitar perda de competitividade nesse processo”, afirma.
Precificação se torna principal ponto de atenção no setor
Nos supermercados, a definição de preços é considerada o ponto mais sensível da operação. Isso ocorre porque o setor trabalha com alto giro de produtos, margens reduzidas e consumidores altamente sensíveis a variações de preços.
Nesse contexto, qualquer falha na parametrização tributária ou nos sistemas de gestão pode gerar impactos imediatos no caixa das empresas.
Segundo Goulart, há uma percepção inicial equivocada de que a simplificação tributária necessariamente reduzirá custos.
“Existe uma leitura equivocada de que simplificação significa automaticamente redução de custo. Nem sempre será assim na prática operacional. Dependendo da estrutura do negócio, pode haver aumento de pressão sobre margem até a adaptação estar consolidada”, explica.
Transição tributária exige atualização de sistemas e processos
Mesmo com a implementação gradual do novo modelo tributário, o período de transição já exige adequações importantes por parte das empresas.
Entre as principais medidas necessárias estão:
- Revisão dos sistemas fiscais e contábeis
- Atualização de softwares de gestão (ERPs)
- Reclassificação tributária de produtos
- Ajustes nas políticas de precificação
- Capacitação das equipes administrativas e financeiras
Na prática, especialistas recomendam que os supermercados iniciem imediatamente a reestruturação interna para evitar inconsistências fiscais e perdas de créditos tributários ao longo da transição.
Pequenos e médios supermercados são os mais vulneráveis
A adaptação ao novo modelo tributário tende a ser mais desafiadora para pequenos e médios supermercadistas, que geralmente operam com equipes reduzidas e menor especialização em gestão fiscal.
Para Goulart, esse grupo pode sentir os impactos de forma mais intensa.
“O pequeno supermercadista normalmente está focado na operação do dia a dia e nem sempre percebe que uma mudança tributária mal parametrizada pode corroer margem silenciosamente”, afirma.
Segundo ele, muitos negócios só perceberão os efeitos quando houver impacto direto no fluxo de caixa.
Pressão sobre preços pode afetar comportamento do consumidor
O cenário de inflação persistente nos alimentos adiciona mais complexidade ao setor. Com o consumidor cada vez mais sensível a preços, qualquer aumento tende a influenciar diretamente o comportamento de compra, incluindo migração para marcas mais baratas e crescimento de formatos como atacarejos.
Esse movimento intensifica a pressão sobre os supermercados, que precisam equilibrar competitividade, custos operacionais e manutenção de margens em um ambiente tributário em transformação.
Gestão antecipada será diferencial na adaptação à reforma
Para especialistas, o momento exige planejamento e antecipação estratégica por parte dos empresários do varejo alimentar.
“O empresário que começar a organizar processos, tecnologia e inteligência tributária agora terá mais capacidade de proteger margem, manter competitividade e atravessar a transição com menos impacto operacional”, conclui Goulart.
A tendência é que a capacidade de adaptação ao novo sistema tributário se torne um dos principais fatores de competitividade no setor supermercadista nos próximos anos.
Fonte: Portal do Agronegócio
Fonte: Portal do Agronegócio

Metade do prazo para a contratação das linhas especiais destinadas à renegociação das dívidas rurais já transcorreu, mas produtores continuam relatando dificuldades para acessar o programa. A Medida Provisória nº 1.376, publicada em 15 de julho, concedeu 120 dias para as operações, período que termina em meados de novembro.
A demora ocorre quando R$ 207,5 bilhões da carteira ativa de crédito rural apresentam algum tipo de problema. O valor corresponde a 23,5% do total e reúne financiamentos inadimplentes, vencidos, renegociados ou prorrogados, segundo dados de julho do Banco Central compilados pela Federação da Agricultura do Estado do Rio Grande do Sul (Farsul).
O mecanismo foi anunciado com potencial para renegociar mais de R$ 100 bilhões em dívidas de produtores e cooperativas atingidos por eventos climáticos ou pela queda dos preços agrícolas. O Banco do Brasil calcula que até 113 mil clientes da instituição podem ser alcançados pelas novas condições.
Na prática, porém, exigências documentais, custos adicionais, pedidos de novas garantias e cobrança de entrada estão impedindo que parte dos produtores conclua a operação. As dificuldades atingem principalmente agricultores familiares, pequenos produtores e propriedades com o caixa mais comprometido.
Em nota a Frente Parlamentar da Agropecuária (FPA) manifestou preocupação com a execução da medida e pediu que o Congresso acompanhe o funcionamento das linhas. A entidade reconhece a importância da renegociação, mas avalia que os recursos ainda não chegam ao campo na velocidade e na escala exigidas pela crise.
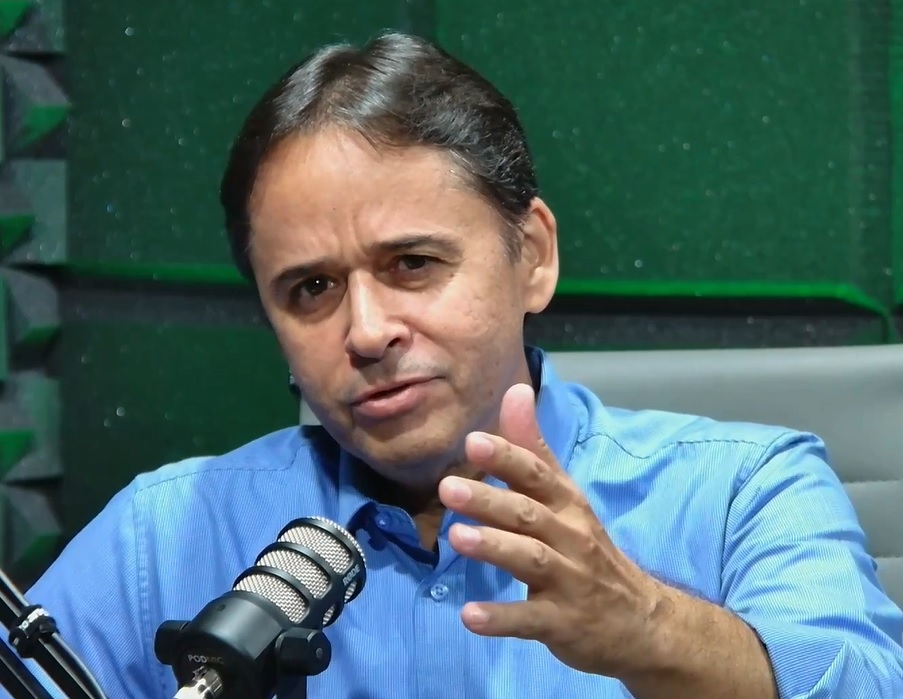 Para Isan Rezende (foto), presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT), a existência da linha não basta se as condições impedirem a contratação.
“A renegociação foi apresentada como uma saída para produtores que acumulam perdas há várias safras. Se o agricultor chega ao banco e encontra uma sequência de exigências que não consegue cumprir, a política existe no papel, mas não resolve o problema dentro da propriedade”, afirma Rezende.
Para acessar as condições gerais, o produtor precisa comprovar perdas em duas ou mais safras entre 2019 e 2025, com redução mínima de 30% da renda bruta esperada. A comprovação deve ser feita por laudo emitido por profissional legalmente habilitado.
A exigência busca dar segurança à aplicação dos recursos públicos, mas se transformou em um dos principais obstáculos. Além do custo de contratação do responsável técnico, o produtor pode ter dificuldade para reconstruir dados de lavouras cultivadas vários anos atrás.
A FPA propõe que pequenos produtores possam apresentar laudos coletivos quando as propriedades de uma mesma região tiverem sido atingidas pelo mesmo evento climático. Também defende a dispensa de um novo documento nos casos de operações que já passaram por renegociação e permanecem com saldo comprometido.
“Não se trata de retirar a fiscalização nem de aceitar informações sem comprovação. É possível manter o rigor e, ao mesmo tempo, reconhecer perdas coletivas provocadas por uma seca, enchente ou geada. Exigir dezenas de laudos individuais para propriedades vizinhas atingidas pelo mesmo evento aumenta o custo e atrasa uma solução urgente”, diz Isan Rezende.
A medida provisória permite renegociar financiamentos de custeio, comercialização e industrialização, determinadas parcelas de investimentos e algumas Cédulas de Produto Rural (CPRs) com liquidação financeira. As operações precisam atender às datas e condições estabelecidas no texto.
Os limites chegam a R$ 400 mil para agricultores familiares atendidos pelo Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf), R$ 2 milhões para beneficiários do Programa Nacional de Apoio ao Médio Produtor Rural (Pronamp) e R$ 4 milhões para os demais produtores.
As taxas anuais são de 6% para o Pronaf, 9% para o Pronamp e 12% para os demais. O prazo de pagamento pode chegar a oito anos, com a primeira amortização do principal dois anos depois da contratação, embora os juros sejam pagos durante a carência.
Nos casos mais graves, envolvendo perdas de pelo menos 40% da renda em três ou mais safras, os limites e os prazos são ampliados. O financiamento pode chegar a R$ 8 milhões para produtores fora do Pronaf e do Pronamp, com pagamento em até dez anos.
Outro problema é a cobrança de entrada. Produtores que procuram a renegociação geralmente já enfrentam falta de capital de giro. Exigir um pagamento antecipado pode excluir justamente aqueles que apresentam maior necessidade de reorganizar o passivo.
Há ainda preocupação com a próxima safra. A medida provisória determina que a renegociação não pode impedir a contratação de novos financiamentos nem levar o beneficiário a cadastros restritivos. Ao mesmo tempo, permite que os bancos apliquem suas políticas internas, reavaliem o risco e peçam reforço das garantias.
Essa combinação cria uma diferença entre a proteção escrita na norma e a decisão tomada na agência bancária. Formalmente, a adesão não bloqueia o crédito. Na avaliação individual, entretanto, o comprometimento financeiro pode levar o banco a recusar ou limitar novos recursos.
“A dívida passada precisa ser reorganizada para que o produtor volte a produzir. Renegociar o passivo e fechar a porta do crédito para a nova safra apenas adia o problema. Sem custeio, ele planta menos, reduz tecnologia, perde produtividade e volta a ter dificuldade para pagar”, alerta Rezende.
Os dados nacionais já mostram uma retração do financiamento tradicional. A área produtiva atendida pelas linhas de custeio do Plano Safra caiu de 34,2 milhões para 25,4 milhões de hectares em 12 meses, redução próxima de 26%.
No mesmo período, o valor contratado em crédito rural tradicional, sem considerar títulos privados como as CPRs, recuou 12%, para R$ 181,1 bilhões. O número de contratos diminuiu 10,3% e ficou em 777,8 mil.
A FPA também pede que sejam preservadas as características dos Fundos Constitucionais de Financiamento do Centro-Oeste, do Norte e do Nordeste. Essas fontes possuem regras próprias e têm peso maior em regiões nas quais produtores encontram menos alternativas no sistema bancário.
A medida provisória está em vigor, mas precisa ser aprovada pela Câmara dos Deputados e pelo Senado para ser transformada definitivamente em lei. A frente parlamentar defende ajustes que reduzam as barreiras operacionais sem eliminar os mecanismos de controle.
O prazo aumenta a urgência. Uma renegociação concluída depois da janela de plantio pode reorganizar o balanço da propriedade, mas já não devolve a oportunidade de produzir naquela safra. Para o campo, o sucesso da medida não será medido pelos R$ 100 bilhões anunciados, mas pelo número de produtores que conseguirem contratar, recuperar o crédito e continuar produzindo.
Fonte: Pensar Agro


Em sessão pelo Dia do Administrador, profissionais defendem formação contínua

Medida provisória estende subsídio para baratear diesel

Ministério da Saúde realiza etapa Nordeste do Hackathon SUS e seleciona startups para desafio nacional em oncologia

SUS alcança mais de 1 milhão de crianças vacinadas com nova vacina contra doenças pneumocócicas

Conheça a história da marisqueira que transforma tradição em liderança
-
 Política Nacional4 dias ago
Eleições 2026: quem fica, quem sai e quem concorre ao Senado
-
 Paraná5 dias ago
Atendendo recurso do MPPR, Supremo Tribunal Federal reconhece provas da investigação de homicídios praticados na UTI do Hospital Evangélico de Curitiba
-
 Esportes5 dias ago
Gabigol dá duas assistências, Santos vence Atlético-MG e larga na frente nas quartas
-
 Paraná5 dias ago
Ministério Público do Paraná denuncia por corrupção passiva ex-secretário Municipal de Governo e presidente da Câmara de Vereadores de Ortigueira
-
 Educação6 dias ago
UFMT abre seleção para licenciatura intercultural indígena
-
 Brasil5 dias ago
Força Nacional do SUS recebe base no Rio de Janeiro para enfrentar emergências climáticas
-
 Paraná5 dias ago
Ministério Público do Paraná empossa nova Promotora Substituta nesta quarta-feira (9/9), em cerimônia marcada para as 17 horas
-
 Esportes6 dias ago
São Paulo perde para o Boca Juniors por 1 a 0 na Bombonera pelas quartas da Sul-Americana