Agro
Mercado de milho segue com baixa liquidez e negociações lentas, apesar da leve alta na B3

Liquidez do milho continua baixa em várias regiões do país
O mercado de milho no Brasil segue em ritmo lento, com baixa liquidez e poucos negócios concretizados em diferentes estados. Segundo a TF Agroeconômica, o cenário é resultado do descompasso entre pedidas dos produtores e ofertas das indústrias, o que tem mantido as negociações praticamente paralisadas.
No Rio Grande do Sul, a oferta interna limitada mantém o estado dependente da entrada de grãos de outras regiões e também do Paraguai. As indicações de compra variam entre R$ 67,00 e R$ 70,00/saca, enquanto as pedidas dos produtores se mantêm entre R$ 70,00 e R$ 72,00/saca. No porto, o milho futuro para fevereiro de 2026 segue cotado a R$ 69,00/saca. Em Panambi, o preço da pedra permanece em R$ 59,00/saca, refletindo o desequilíbrio entre oferta e demanda no mercado gaúcho.
Produtores mantêm preços firmes e negócios travam em Santa Catarina
Em Santa Catarina, as negociações seguem travadas. Os produtores pedem valores próximos de R$ 80,00/saca, enquanto as indústrias oferecem cerca de R$ 70,00/saca, impedindo a concretização de novos acordos.
No Planalto Norte, as transações são pontuais e variam entre R$ 71,00 e R$ 75,00/saca, sem avanços significativos nas cotações.
Chuvas e falta de consenso travam negócios no Paraná
No Paraná, o mercado também apresenta baixa liquidez e ritmo lento de comercialização. As pedidas dos produtores giram em torno de R$ 75,00/saca, enquanto as ofertas das indústrias se mantêm em R$ 70,00/saca CIF, o que impede o fechamento de novos contratos.
Além disso, as chuvas localizadas começam a afetar algumas lavouras, especialmente nas regiões mais úmidas, gerando cautela entre os agentes do mercado.
Mato Grosso do Sul tem leve alta, mas liquidez segue limitada
Em Mato Grosso do Sul, as cotações do milho apresentam pequenas altas e estabilidade regional. Os preços variam entre R$ 51,00 e R$ 54,00/saca, com destaque para Maracaju e Chapadão do Sul, que registraram valorização na semana.
Mesmo assim, o mercado continua travado: produtores resistem a reduzir os preços, enquanto a demanda exportadora enfraquecida limita o avanço das negociações.
Milho fecha o dia estável na B3 com atenção ao clima e câmbio
Na B3 (Bolsa Brasileira de Mercadorias e Futuros), o milho encerrou a quarta-feira praticamente estável, refletindo a disputa entre fatores climáticos, cambiais e externos.
As cotações foram levemente impulsionadas pela alta de 0,93% em Chicago, mas contidas pela queda de 0,70% do dólar. O clima mais favorável no Centro-Oeste, com avanço do plantio da safra, e as chuvas intensas no Paraná, que causam impactos pontuais, foram determinantes para a cautela dos investidores.
O contrato de novembro/25 fechou a R$ 68,44, com leve alta de R$ 0,40 no dia; o de janeiro/26 subiu para R$ 71,78, e o de março/26 recuou para R$ 73,15. A combinação de estabilidade cambial e avanço do plantio manteve os preços dentro de uma faixa estreita de variação, com negócios pontuais de curto prazo.
Demanda nos EUA sustenta altas em Chicago
No mercado internacional, o milho negociado na Bolsa de Chicago (CBOT) encerrou o dia em alta, sustentado pela forte demanda doméstica nos Estados Unidos.
A produção de etanol norte-americano atingiu recorde histórico na semana encerrada em 31 de outubro, alcançando 1,123 milhão de barris por dia, segundo a Administração de Informação de Energia (EIA).
O contrato de dezembro subiu 0,93%, a US$ 435,50/bushel, enquanto o de março avançou 1,07%, para US$ 449,50/bushel, impulsionando toda a cadeia de grãos e ração animal.
Fonte: Portal do Agronegócio
Fonte: Portal do Agronegócio

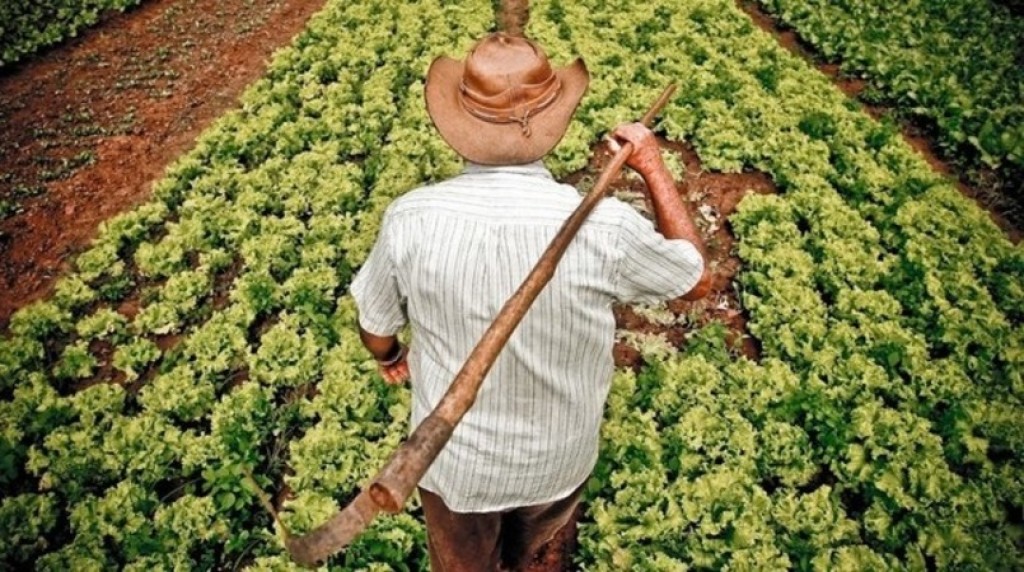
Um projeto em análise na Câmara dos Deputados pretende impedir que imóveis da agricultura familiar sejam oferecidos em alienação fiduciária nas operações de crédito. A proposta busca proteger a terra usada para o sustento da família, mas também desperta preocupação sobre uma possível redução das garantias disponíveis aos pequenos produtores.
O Projeto de Lei nº 355/2026 estabelece que imóveis pertencentes à agricultura familiar não poderão ser utilizados como garantia fiduciária em contratos de crédito, financiamento ou empréstimo. Pelo texto, será considerada nula qualquer cláusula contratual que autorize esse tipo de vinculação.
A matéria está pronta para entrar na pauta da Comissão de Agricultura, Pecuária, Abastecimento e Desenvolvimento Rural da Câmara. Também foi anexado ao texto o Projeto de Lei nº 2.982/2026, que trata da impenhorabilidade da pequena propriedade rural.
A alienação fiduciária permite que o produtor continue utilizando o imóvel enquanto paga o financiamento. A propriedade, entretanto, permanece vinculada ao credor até a quitação. Em caso de inadimplência, a garantia pode ser executada por procedimento extrajudicial.
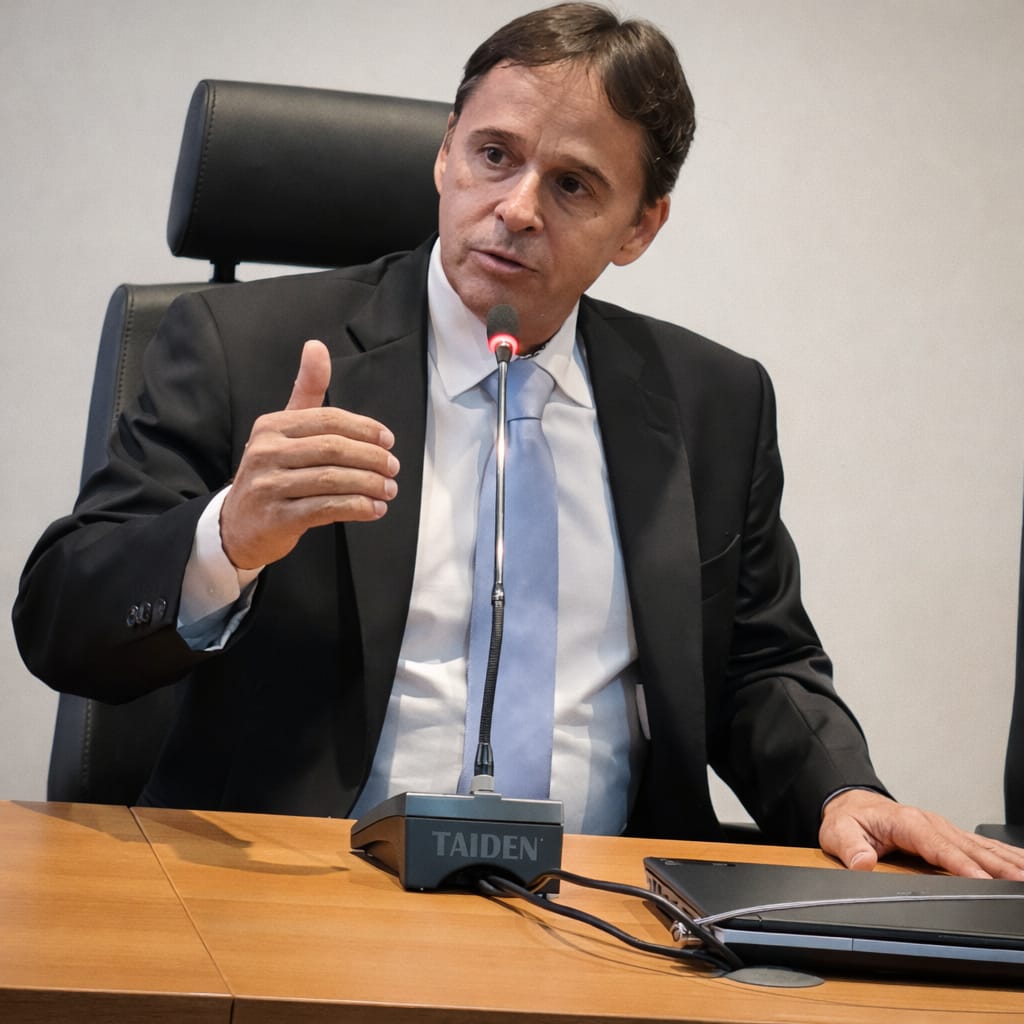 Para o presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT), Isan Rezende (foto), a proteção da terra familiar é necessária, mas a mudança precisa ser acompanhada de alternativas capazes de manter o financiamento disponível.
“A pequena propriedade não é apenas um bem de mercado. Ela representa trabalho, renda, moradia e continuidade familiar. Essa proteção é legítima, mas não podemos criar uma regra que preserve a terra no contrato e, ao mesmo tempo, retire do produtor as condições financeiras para continuar produzindo”, afirma.
A Constituição determina que a pequena propriedade rural, definida em lei e trabalhada pela família, não pode ser penhorada para o pagamento de débitos decorrentes da atividade produtiva. A alienação fiduciária, porém, tem origem em um contrato no qual o proprietário oferece voluntariamente o imóvel como garantia.
O projeto pretende ampliar a proteção ao impedir essa contratação no caso da agricultura familiar. O ponto de atenção é que a garantia constitui um dos elementos considerados pelas instituições financeiras na avaliação do risco e na definição das condições do empréstimo.
Sem a possibilidade de utilizar o imóvel, algumas operações poderão exigir máquinas, recebíveis, produção futura, avalistas, seguros ou outras formas de cobertura. O produtor que não possuir bens ou receitas suficientes para substituir a terra poderá enfrentar maior seletividade na concessão do crédito.
“Não se pode afirmar que a mudança aumentará automaticamente os juros, porque o custo de uma operação depende de vários fatores. Existe, no entanto, um risco concreto de que produtores com menos garantias encontrem maior dificuldade para acessar recursos, principalmente fora das linhas subsidiadas”, avalia Rezende.
O debate ocorre três anos depois da aprovação da Lei nº 14.711/2023, conhecida como Marco Legal das Garantias. A legislação modernizou os mecanismos utilizados em financiamentos, ampliou as possibilidades de aproveitamento dos bens e aperfeiçoou a execução extrajudicial de créditos garantidos por hipoteca ou alienação fiduciária.
A expectativa era de que garantias mais eficientes reduzissem o risco das operações e estimulassem a oferta de crédito. A eventual proibição para imóveis da agricultura familiar introduz uma exceção nesse sistema e exigirá mecanismos capazes de compensar a garantia retirada.
Entre as alternativas estão o fortalecimento dos fundos garantidores, a ampliação do seguro rural, o uso de limites proporcionais ao valor do imóvel e a possibilidade de substituir a garantia antes de uma eventual execução. Também poderão ser consideradas a finalidade da dívida, a capacidade econômica da família e o valor da operação.
O Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf) oferece linhas subsidiadas, mas não atende isoladamente a todas as necessidades financeiras das propriedades. Parte dos produtores também depende de cooperativas, fornecedores, instituições financeiras e operações privadas para completar o custeio ou realizar investimentos.
“O Congresso precisa encontrar um ponto de equilíbrio. A legislação deve impedir que uma família perca a terra de maneira desproporcional, sem fechar a porta do financiamento. Proteger o patrimônio e assegurar crédito não são objetivos incompatíveis, desde que existam fundos, seguros e garantias complementares capazes de sustentar as operações”, diz Rezende.
Enquanto a proposta tramita, a recomendação é que os produtores mantenham matrículas, cadastros e documentos da propriedade atualizados. O histórico financeiro, a organização das receitas e despesas e a comprovação da capacidade de pagamento também influenciam a análise de crédito.
Outros instrumentos podem complementar ou substituir a garantia imobiliária, como penhor rural, Cédula de Produto Rural (CPR), máquinas, recebíveis e produção futura. A escolha dependerá do perfil da propriedade e das condições de cada contrato.
O produtor também deve conhecer o valor da dívida, os encargos, os prazos, as situações de vencimento antecipado e o procedimento previsto em caso de inadimplência antes de oferecer qualquer bem. A garantia não deve ser tratada apenas como uma exigência burocrática, mas como parte da estratégia financeira da propriedade.
A decisão do Congresso poderá definir como a agricultura familiar conciliará proteção patrimonial e capacidade de financiamento. Sem alternativas adequadas, a proibição pode reduzir a exposição da terra, mas aumentar a dificuldade para financiar a produção. Com mecanismos complementares, a mudança poderá proteger as famílias sem comprometer a permanência delas no campo.
Fonte: Pensar Agro


Projeto para proteger pequena propriedade abre debate sobre acesso ao crédito rural

Greening alcança 48% das laranjeiras e muda estratégia de controle

Fórum coloca crédito rural e recuperação judicial no centro do debate

Plantio chega a 0,5% entre calor, seca, frio e excesso de chuvas

Ministério da Saúde apresenta modelo de atenção à saúde indígena no México
-

 Paraná7 dias ago
MPPR cumpre mandados de prisão contra dez pessoas denunciadas por crimes ligados a loteamentos clandestinos rurais em Campo Magro e Almirante Tamandaré
-
 Política Nacional7 dias ago
Importância do direito tributário é destacada em sessão especial
-
 Política Nacional7 dias ago
Sancionada Política Nacional de Minerais Críticos e Estratégicos
-

 Política Nacional7 dias ago
Senado leva ao ComPública debate sobre combate à desinformação
-
 Política Nacional7 dias ago
Governo terá que cortar despesas para fechar as contas em 2027, diz IFI
-
 Esportes4 dias ago
Brasileirão: 28ª rodada tem líder em campo e clássicos na briga pelo topo
-
 Entretenimento7 dias ago
Ana Hickmann se emociona ao falar da realização de casamento com Edu Guedes
-
 Paraná6 dias ago
Tribunal do Júri de Maringá condena a 23 anos e 6 meses de prisão pai denunciado pelo Ministério Público do Paraná por morte da própria filha em Rolândia em 2019