Agro
IPCF fecha dezembro em alta e encerra 2025 com média anual positiva de 1,18

O Índice de Poder de Compra de Fertilizantes (IPCF) encerrou dezembro de 2025 em 1,31, frente a 1,12 em novembro, registrando uma média anual positiva de 1,18. O resultado reflete a combinação de fatores como a desvalorização das commodities agrícolas, variações nos preços dos fertilizantes e a valorização do dólar, que avançou 2% no período, pressionado por incertezas políticas globais e indicadores econômicos domésticos.
Segundo especialistas, esse cenário reforça a importância de monitorar variáveis internacionais, especialmente o enxofre, insumo essencial para a cadeia fosfatada, cujo equilíbrio entre oferta e demanda ainda não indica normalização imediata.
Commodities agrícolas registram queda em dezembro
As commodities agrícolas tiveram uma redução média de 0,8%, liderada por:
- Soja: -2,3%
- Algodão: -2%
A retração foi impulsionada pela expectativa de safra elevada e pelo início da colheita nos estados do Paraná e Mato Grosso. Por outro lado, cana-de-açúcar e milho permaneceram estáveis, embora o milho continue pressionado pela previsão de boa safrinha no Brasil.
Fertilizantes apresentam comportamento misto
O mercado de fertilizantes registrou recuo médio de 0,3%, com destaque para a ureia (-2%), impactada por baixa liquidez e pressão de inventário.
Já alguns insumos apresentaram valorização:
- Superfosfato simples (SSP): +3,8%
- Cloreto de potássio (KCl): +2,6%
O aumento foi sustentado por maior demanda da safra e incremento nos custos produtivos.
Mercado interno e internacional seguem atentos à logística e oferta
No cenário doméstico, a dinâmica de preços continuará influenciada pelo avançar da colheita da soja e pelo início do plantio da safrinha.
Internacionalmente, a cadeia de fosfatados permanece ajustada, especialmente devido à redução temporária das exportações chinesas. Além disso, os preços globais do enxofre seguem firmes, impulsionados pela demanda de outros setores industriais, como a produção de baterias, adicionando atenção aos custos de produção de fertilizantes.
IPCF demonstra resiliência em 2025
Apesar da volatilidade nos mercados agrícolas e de insumos, o IPCF manteve a estabilidade ao longo do ano, refletindo a capacidade de adaptação do setor e garantindo ambiente competitivo para o produtor brasileiro.
O índice mede a relação entre preços de fertilizantes e commodities agrícolas, usando como referência a base de 2017. Quanto menor o índice, mais favorável é a relação de troca para o produtor.
Metodologia do IPCF
- Fertilizantes analisados: MAP, SSP, ureia e KCl, ponderados pelo uso nacional.
- Commodities incluídas: soja, milho, açúcar, etanol e algodão, ponderadas pelo consumo de fertilizantes.
- Câmbio: considerado em 70% para fertilizantes (custo) e 85% para commodities (receita).
- Fontes de dados: CRU (preços de fertilizantes nos portos brasileiros) e média de mercado brasileiro em dólar, calculada a partir de publicações do CEPEA e Agência Estado.
Fonte: Portal do Agronegócio
Fonte: Portal do Agronegócio

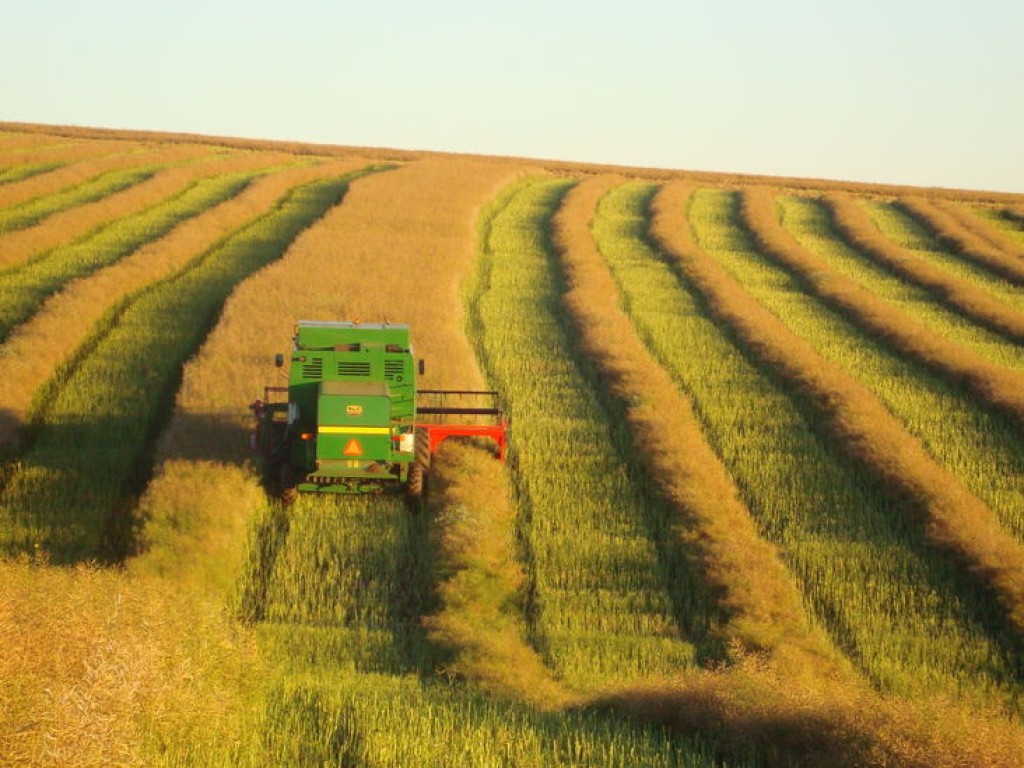
A canola começa a sair das lavouras brasileiras com uma produção estimada em 601,3 mil toneladas na safra 2025/26, segundo a Companhia Nacional de Abastecimento (Conab). O volume representa crescimento de 74,4% sobre as 344,8 mil toneladas colhidas na temporada anterior e confirma o avanço de uma cultura que fornece óleo para alimentação, farelo para os animais e matéria-prima para biocombustíveis.
A colheita ainda está no início. No Rio Grande do Sul, responsável pela maior parte da produção nacional, aproximadamente 1% das lavouras havia sido colhido até a segunda quinzena de setembro. Cerca de 88% das áreas estavam entre a floração e o enchimento de grãos e outros 9% já se encontravam em maturação, conforme o acompanhamento da assistência técnica estadual.
Isso significa que a safra de canola que aparece nas estatísticas como 2025/26 ainda está no campo. A cultura foi semeada principalmente entre abril e junho de 2026 e deverá ter a colheita concentrada durante a primavera. O plantio da temporada 2026/27, portanto, não começou: ocorrerá somente no primeiro semestre de 2027.
A área cultivada na safra em fase de colheita alcançou 371,1 mil hectares, expansão de 75,1% diante dos 211,9 mil hectares do ciclo anterior. A produtividade média foi estimada pela Conab em 1.620 quilos por hectare, praticamente estável em relação aos 1.627 quilos obtidos em 2024/25.
Os números mostram que o crescimento da produção foi sustentado principalmente pela incorporação de novas áreas. Embora a Associação Brasileira dos Produtores de Canola (Abrascanola) estime 405 mil hectares e um potencial de 607,2 mil toneladas, a referência oficial da Conab permanece em 371,1 mil hectares e 601,3 mil toneladas. A diferença decorre das fontes e metodologias utilizadas nos levantamentos.
O Rio Grande do Sul concentra aproximadamente 353,4 mil hectares, o equivalente a cerca de 95% da área nacional estimada pela Conab. O cultivo também aparece no Paraná, em Santa Catarina e, em menor escala, em outras regiões onde pesquisas procuram adaptar a oleaginosa ao sistema de segunda safra.
Nas lavouras gaúchas, o desenvolvimento é considerado satisfatório na maior parte das áreas. Os primeiros trabalhos ocorrem em cultivos implantados mais cedo, sobretudo no Noroeste. A evolução da colheita dependerá do amadurecimento dos grãos e de intervalos de tempo seco, necessários para reduzir perdas e preservar a qualidade.
A canola pertence à mesma espécie agrícola da colza, mas foi selecionada para apresentar baixos teores de ácido erúcico no óleo e de glucosinolatos no farelo. Os grãos contêm aproximadamente 38% de óleo, conforme referências técnicas da Empresa Brasileira de Pesquisa Agropecuária (Embrapa).
A maior parte da produção é destinada à fabricação de óleo comestível. Depois da extração, o farelo rico em proteína pode ser utilizado na alimentação animal, principalmente de bovinos, suínos e aves, respeitadas as formulações nutricionais de cada criação.
O óleo também pode ser empregado na fabricação de biodiesel. Outra possibilidade em estudo é seu aproveitamento na produção de combustível sustentável de aviação, conhecido pela sigla SAF. Esse mercado, entretanto, ainda não está consolidado comercialmente em grande escala no Brasil.
No campo, a canola oferece uma alternativa de renda durante o inverno e amplia a rotação com soja, milho e cereais. Como pertence a uma família botânica diferente, pode ajudar a interromper ciclos de determinadas doenças e plantas daninhas, além de manter o solo coberto e distribuir melhor o uso de máquinas e mão de obra ao longo do ano.
A decisão de plantar exige, porém, comprador previamente definido. A cadeia nacional ainda possui menos pontos de recebimento e esmagamento que a soja, e a distância até a indústria pode reduzir a rentabilidade. A implantação também requer atenção ao tamanho reduzido das sementes, à profundidade de semeadura, ao controle de pragas e ao momento da colheita, porque a abertura das síliquas pode provocar perda de grãos.
Apesar do crescimento recente, o Brasil ainda ocupa uma posição pequena no mercado internacional. O Departamento de Agricultura dos Estados Unidos (USDA, na sigla em inglês) projeta produção mundial de 99,97 milhões de toneladas de canola e colza em 2026/27. A safra brasileira equivale a aproximadamente 0,6% desse total.
O USDA não apresenta o Brasil individualmente entre os grandes produtores, incluindo o País no grupo das demais origens. O Canadá lidera a produção entre os países, com previsão de 22,5 milhões de toneladas. A União Europeia, considerada como bloco, deverá colher 20,15 milhões, seguida pela China, com 16,2 milhões, e pela Índia, com 12,4 milhões.
Sozinho, o Canadá produz quase 37 vezes o volume brasileiro. A comparação mostra que o País ainda está distante dos líderes, mas também revela o espaço disponível para crescer. Enquanto a canola ocupa pouco mais de 370 mil hectares no Brasil, as culturas de inverno dispõem de milhões de hectares que permanecem sem atividade comercial em parte do ano.
O ciclo atual será decisivo para saber se a rápida expansão conseguirá se sustentar. Além da produtividade e da qualidade dos grãos, o produtor acompanhará os preços, a capacidade de recebimento das indústrias e o cumprimento dos contratos. Uma colheita próxima de 600 mil toneladas colocará a canola em um novo patamar no País, mas a continuidade dependerá de mercado, assistência técnica e segurança para comercializar a produção.
Fonte: Pensar Agro


Sessão destaca excelência do ensino da Escola Superior de Ciências da Saúde

Ministério Público denuncia guarda municipal de Curitiba que utilizava patinete elétrico para abordar adolescentes e oferecer dinheiro em troca de atos libidinosos

Vanessa Giácomo e Giuseppe Dioguardi anunciam separação após 12 anos juntos

Mulheres Mil: Goiás oferta 210 vagas de qualificação profissional

Semana do Surdo destaca novas diretrizes para a Educação Bilíngue de Surdos
-
 Paraná2 dias ago
Em Marialva, homem denunciado pelo Ministério Público do Paraná por estuprar e engravidar a própria filha adolescente é condenado a quase 56 anos de reclusão
-
 Esportes5 dias ago
Brasileirão: 28ª rodada tem líder em campo e clássicos na briga pelo topo
-
 Paraná2 dias ago
MPPR ajuíza ação para a suspensão de contratações temporárias na Secretaria Estadual de Saúde e convocação de candidatos aprovados em concurso público
-
 Educação7 dias ago
Edital cria rede nacional de pesquisa em Educação Especial Inclusiva
-

 Esportes6 dias ago
Mirassol vence o Botafogo na estreia de Tite e se afasta da zona de rebaixamento
-
 Esportes6 dias ago
São Paulo vence o Internacional e deixa rival na zona de rebaixamento
-

 Agro5 dias ago
Clima causa perdas de R$ 455,5 bilhões e ameaça infraestrutura do agro
-

 Agro7 dias ago
Ministro André de Paula cumpre agenda do Mapa em Minas Gerais