Agro
Algodão baiano rastreável chega ao consumidor final com QR Code

O algodão produzido na Bahia agora pode ser rastreado pelo consumidor final, graças ao programa Sou ABR, iniciativa do Movimento Sou de Algodão da Associação Brasileira dos Produtores de Algodão (Abrapa). Lançado em 2021, o programa permite acompanhar toda a cadeia produtiva de peças feitas com pelo menos 50% de algodão certificado, desde a fazenda até as lojas, por meio de um simples QR Code.
Marcas internacionais e nacionais já participam da iniciativa
Algumas peças rastreáveis já estão disponíveis em marcas como Calvin Klein, C&A, Renner, Reserva, YouCom e a baiana Dendezeiro. Basta apontar a câmera do celular para o QR Code na etiqueta “Sou ABR” para descobrir que o algodão utilizado vem de mais de 20 fazendas, sendo pelo menos metade delas localizadas na Bahia, em cidades como São Desidério, Jaborandi, Luís Eduardo Magalhães, Formosa do Rio Preto e Riachão das Neves.
Fase piloto e incentivo ao consumo consciente
Segundo Silmara Ferraresi, gestora do movimento Sou Algodão, o programa está em fase piloto até dezembro de 2025. O objetivo é estimular consumo consciente, garantindo que os produtos sejam adquiridos de forma ética, sem trabalho infantil e seguindo boas práticas sustentáveis.
Cadeia produtiva transparente e eficiente
A tecnologia permite rastrear todas as etapas do processo produtivo, incluindo:
- Produtores e fazendas;
- Indústrias de fiação, malharias e tecelagens;
- Análise e classificação do algodão para definir o uso ideal em cada produto.
- Exemplo: o algodão utilizado em calças jeans é selecionado por sua resistência, enquanto o empregado em camisas prioriza maciez e conforto.
Exportações em crescimento e destaque global
Entre 2024 e 2025, a Bahia exportou mais de 470 mil toneladas de algodão para ao menos 12 países, incluindo China, Paquistão, Vietnã, Turquia e Bangladesh, que concentram 84,9% das exportações brasileiras da fibra. As vendas geraram US$ 630 milhões, contribuindo para que o Brasil se tornasse, em fevereiro de 2025, o maior exportador mundial de algodão, superando os Estados Unidos.
Impacto econômico e geração de empregos
Segundo a presidente da Abrapa, Alessandra Zanotto, o algodão brasileiro se destaca por sua resistência, comprimento e espessura, atendendo às exigências da indústria têxtil nacional e internacional. O aumento da produção impulsiona a economia regional, gera empregos diretos e indiretos e fortalece o desenvolvimento tecnológico no campo.
Missão Compradores aproxima produtores e indústria
Em 5 de agosto, o oeste da Bahia sediou a 9ª edição da Missão Compradores, promovida pela Abrapa, com o objetivo de apresentar o modelo de produção nacional a representantes da indústria têxtil global, fortalecendo o comércio exterior e consolidando o algodão baiano como referência em qualidade e rastreabilidade.
Fonte: Portal do Agronegócio
Fonte: Portal do Agronegócio

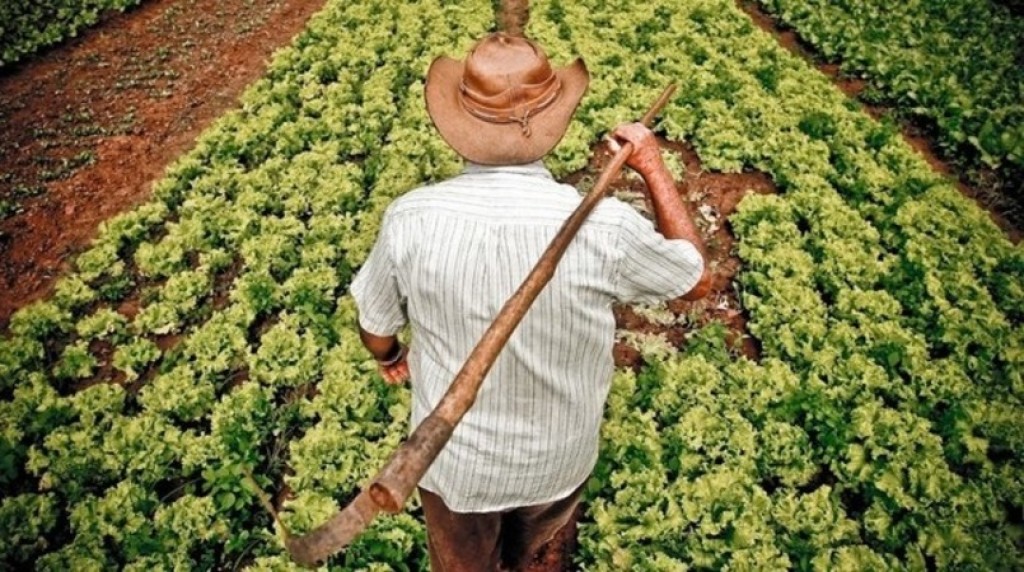
Um projeto em análise na Câmara dos Deputados pretende impedir que imóveis da agricultura familiar sejam oferecidos em alienação fiduciária nas operações de crédito. A proposta busca proteger a terra usada para o sustento da família, mas também desperta preocupação sobre uma possível redução das garantias disponíveis aos pequenos produtores.
O Projeto de Lei nº 355/2026 estabelece que imóveis pertencentes à agricultura familiar não poderão ser utilizados como garantia fiduciária em contratos de crédito, financiamento ou empréstimo. Pelo texto, será considerada nula qualquer cláusula contratual que autorize esse tipo de vinculação.
A matéria está pronta para entrar na pauta da Comissão de Agricultura, Pecuária, Abastecimento e Desenvolvimento Rural da Câmara. Também foi anexado ao texto o Projeto de Lei nº 2.982/2026, que trata da impenhorabilidade da pequena propriedade rural.
A alienação fiduciária permite que o produtor continue utilizando o imóvel enquanto paga o financiamento. A propriedade, entretanto, permanece vinculada ao credor até a quitação. Em caso de inadimplência, a garantia pode ser executada por procedimento extrajudicial.
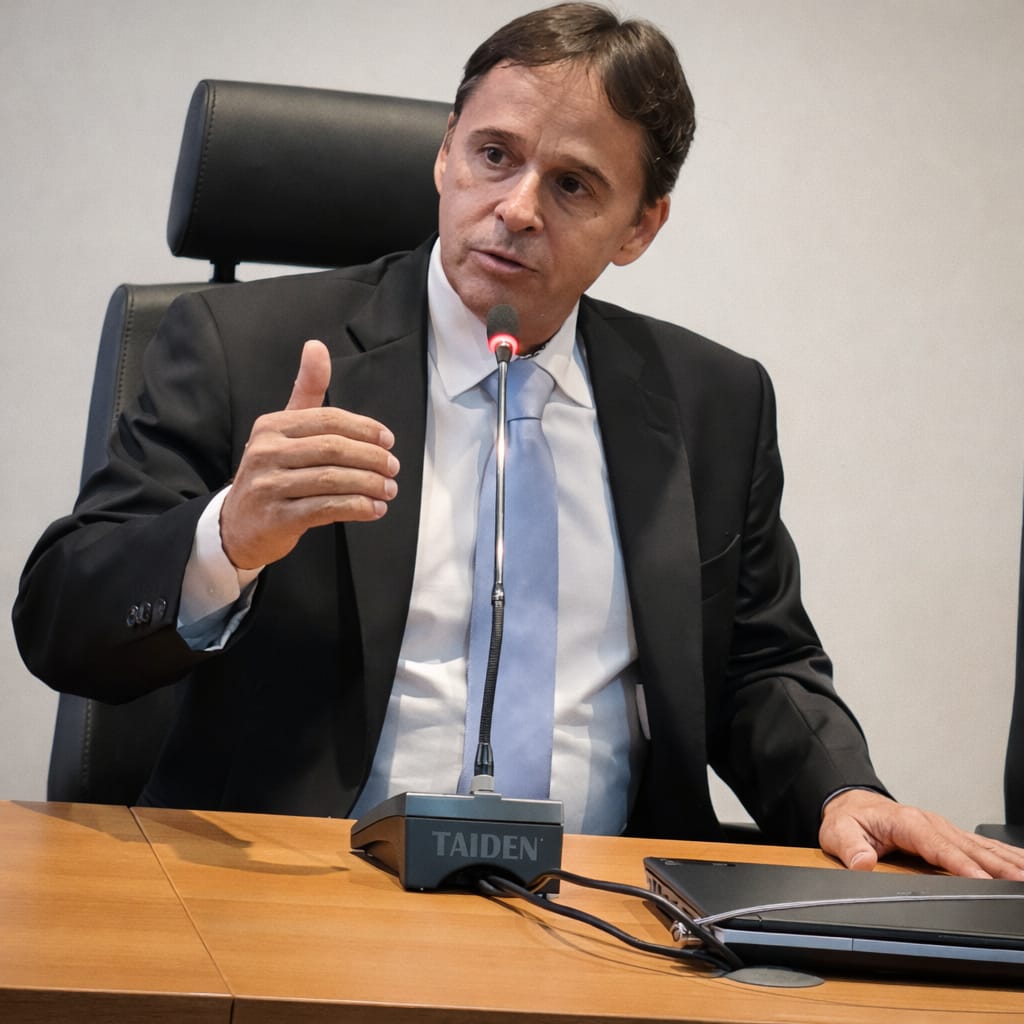 Para o presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT), Isan Rezende (foto), a proteção da terra familiar é necessária, mas a mudança precisa ser acompanhada de alternativas capazes de manter o financiamento disponível.
“A pequena propriedade não é apenas um bem de mercado. Ela representa trabalho, renda, moradia e continuidade familiar. Essa proteção é legítima, mas não podemos criar uma regra que preserve a terra no contrato e, ao mesmo tempo, retire do produtor as condições financeiras para continuar produzindo”, afirma.
A Constituição determina que a pequena propriedade rural, definida em lei e trabalhada pela família, não pode ser penhorada para o pagamento de débitos decorrentes da atividade produtiva. A alienação fiduciária, porém, tem origem em um contrato no qual o proprietário oferece voluntariamente o imóvel como garantia.
O projeto pretende ampliar a proteção ao impedir essa contratação no caso da agricultura familiar. O ponto de atenção é que a garantia constitui um dos elementos considerados pelas instituições financeiras na avaliação do risco e na definição das condições do empréstimo.
Sem a possibilidade de utilizar o imóvel, algumas operações poderão exigir máquinas, recebíveis, produção futura, avalistas, seguros ou outras formas de cobertura. O produtor que não possuir bens ou receitas suficientes para substituir a terra poderá enfrentar maior seletividade na concessão do crédito.
“Não se pode afirmar que a mudança aumentará automaticamente os juros, porque o custo de uma operação depende de vários fatores. Existe, no entanto, um risco concreto de que produtores com menos garantias encontrem maior dificuldade para acessar recursos, principalmente fora das linhas subsidiadas”, avalia Rezende.
O debate ocorre três anos depois da aprovação da Lei nº 14.711/2023, conhecida como Marco Legal das Garantias. A legislação modernizou os mecanismos utilizados em financiamentos, ampliou as possibilidades de aproveitamento dos bens e aperfeiçoou a execução extrajudicial de créditos garantidos por hipoteca ou alienação fiduciária.
A expectativa era de que garantias mais eficientes reduzissem o risco das operações e estimulassem a oferta de crédito. A eventual proibição para imóveis da agricultura familiar introduz uma exceção nesse sistema e exigirá mecanismos capazes de compensar a garantia retirada.
Entre as alternativas estão o fortalecimento dos fundos garantidores, a ampliação do seguro rural, o uso de limites proporcionais ao valor do imóvel e a possibilidade de substituir a garantia antes de uma eventual execução. Também poderão ser consideradas a finalidade da dívida, a capacidade econômica da família e o valor da operação.
O Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf) oferece linhas subsidiadas, mas não atende isoladamente a todas as necessidades financeiras das propriedades. Parte dos produtores também depende de cooperativas, fornecedores, instituições financeiras e operações privadas para completar o custeio ou realizar investimentos.
“O Congresso precisa encontrar um ponto de equilíbrio. A legislação deve impedir que uma família perca a terra de maneira desproporcional, sem fechar a porta do financiamento. Proteger o patrimônio e assegurar crédito não são objetivos incompatíveis, desde que existam fundos, seguros e garantias complementares capazes de sustentar as operações”, diz Rezende.
Enquanto a proposta tramita, a recomendação é que os produtores mantenham matrículas, cadastros e documentos da propriedade atualizados. O histórico financeiro, a organização das receitas e despesas e a comprovação da capacidade de pagamento também influenciam a análise de crédito.
Outros instrumentos podem complementar ou substituir a garantia imobiliária, como penhor rural, Cédula de Produto Rural (CPR), máquinas, recebíveis e produção futura. A escolha dependerá do perfil da propriedade e das condições de cada contrato.
O produtor também deve conhecer o valor da dívida, os encargos, os prazos, as situações de vencimento antecipado e o procedimento previsto em caso de inadimplência antes de oferecer qualquer bem. A garantia não deve ser tratada apenas como uma exigência burocrática, mas como parte da estratégia financeira da propriedade.
A decisão do Congresso poderá definir como a agricultura familiar conciliará proteção patrimonial e capacidade de financiamento. Sem alternativas adequadas, a proibição pode reduzir a exposição da terra, mas aumentar a dificuldade para financiar a produção. Com mecanismos complementares, a mudança poderá proteger as famílias sem comprometer a permanência delas no campo.
Fonte: Pensar Agro


Ministério da Saúde leva à ONU experiências do SUS sobre menopausa e doenças raras

Ministério da Saúde defende integração estratégica entre Brasil e México para fortalecer saúde pública na América Latina

Gaeco cumpre três mandados de busca em Irati e Fazenda Rio Grande em ação que investiga tráfico de drogas e lavagem de dinheiro a partir da Operação Ruína

Daniela Albuquerque celebra união com Amilcare Dallevo: ‘E já são 22 anos’

Ministério Público do Paraná abre procedimento para fiscalizar políticas públicas e garantir serviços essenciais em Cerro Azul após desastres climáticos
-

 Paraná7 dias ago
MPPR cumpre mandados de prisão contra dez pessoas denunciadas por crimes ligados a loteamentos clandestinos rurais em Campo Magro e Almirante Tamandaré
-
 Política Nacional7 dias ago
Importância do direito tributário é destacada em sessão especial
-

 Política Nacional7 dias ago
Senado leva ao ComPública debate sobre combate à desinformação
-
 Esportes4 dias ago
Brasileirão: 28ª rodada tem líder em campo e clássicos na briga pelo topo
-
 Política Nacional7 dias ago
Governo terá que cortar despesas para fechar as contas em 2027, diz IFI
-
 Entretenimento7 dias ago
Ana Hickmann se emociona ao falar da realização de casamento com Edu Guedes
-
 Paraná6 dias ago
Tribunal do Júri de Maringá condena a 23 anos e 6 meses de prisão pai denunciado pelo Ministério Público do Paraná por morte da própria filha em Rolândia em 2019
-
 Política Nacional6 dias ago
Lei proíbe prisão de candidatos e eleitores durante período de votação