Agro
Crédito rural avança, mas produtor reduz investimento

O crédito rural segue crescendo no Brasil, mas com mudança relevante no comportamento do produtor. Entre julho de 2025 e março de 2026, as contratações somaram R$ 404 bilhões, alta de 10% em relação ao mesmo período da safra anterior, segundo o Boletim do Crédito Rural do Plano Safra 2025/26, elaborado pela Secretaria de Política Agrícola (SPA) do Ministério da Agricultura e Pecuária com base em dados do Banco Central.
O dado, por si só, sugere expansão. Mas a composição do crédito revela um cenário mais cauteloso dentro da porteira. As linhas tradicionais, especialmente investimento e custeio bancário, perderam força, enquanto instrumentos de mercado ganharam espaço.
O principal movimento veio da Cédula de Produto Rural (CPR), que avançou 38% no período e alcançou R$ 183,1 bilhões. O título, emitido pelo produtor diretamente ao mercado financeiro ou a tradings, vem sendo usado como alternativa ao crédito oficial, principalmente em um ambiente de juros mais elevados.
Na prática, isso muda a lógica de financiamento da safra. Ao combinar CPR com outras fontes, o volume total disponível para custeio chegou a R$ 303,1 bilhões, crescimento de 13%. Ou seja, o crédito não desapareceu, apenas mudou de canal.
Enquanto isso, o investimento encolheu. As contratações para essa finalidade somaram R$ 45,5 bilhões, queda de 16%, enquanto as liberações recuaram ainda mais, 30%. O movimento indica adiamento de compras de máquinas, expansão de área e projetos de longo prazo, reflexo direto do custo do dinheiro.
O mesmo padrão aparece no número de operações. Foram pouco mais de 408 mil contratos no período, redução de 24% em relação ao ciclo anterior. Menos contratos, mas com tíquete médio maior — sinal de concentração e maior seletividade.
Outro dado que chama atenção é o avanço do crédito voltado à industrialização, que cresceu 74% e alcançou R$ 28,1 bilhões. O aumento indica maior procura por financiamento fora da porteira, especialmente em processamento e agregação de valor, movimento alinhado à estratégia de reduzir exposição à volatilidade de preços.
Na origem dos recursos, também há mudança. As fontes livres, como Letra de Crédito do Agronegócio (LCA) e poupança rural, ganharam participação, enquanto os recursos controlados, mais dependentes de equalização do governo, tiveram desempenho mais moderado.
Apesar do crescimento no volume total, a execução do Plano Safra ainda está distante do limite. Até março, apenas 38% dos recursos equalizáveis haviam sido efetivamente liberados, o que indica espaço para novas contratações até o fim do ciclo.
Para o produtor, o retrato é direto: o crédito continua disponível, mas mais caro e seletivo. Com isso, decisões de investimento ficam mais travadas, e o financiamento da safra passa a depender cada vez mais de instrumentos de mercado.
Em um cenário de margens pressionadas, a gestão financeira deixa de ser coadjuvante e passa a ser central. Não basta acessar crédito, é preciso escolher como, quando e a que custo.
Fonte: Pensar Agro

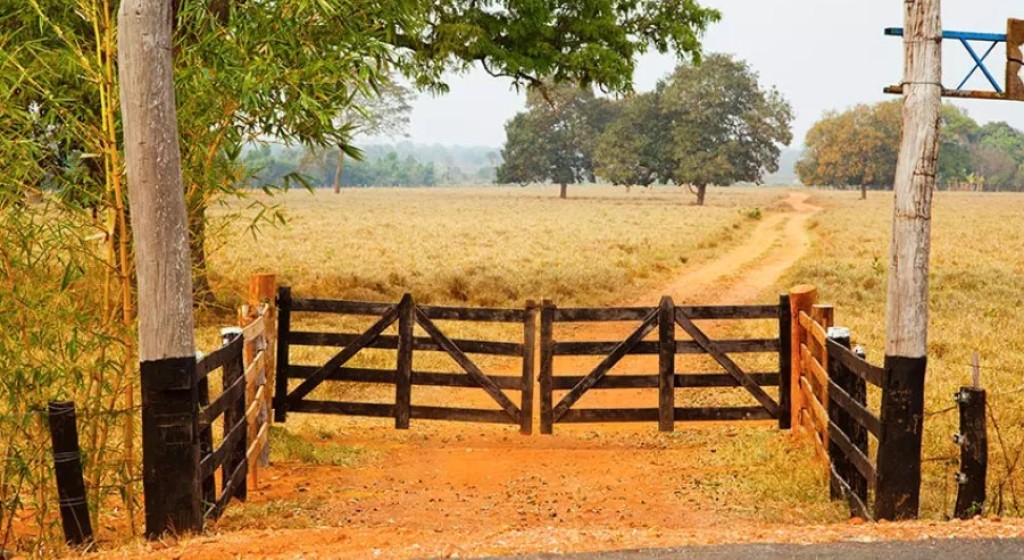
O produtor que pretende plantar a safra 2026/27 em terra arrendada precisa verificar quem realmente tem o direito de oferecer a área. Uma decisão do Superior Tribunal de Justiça (STJ) mostrou que o contrato pode ser encerrado antes do prazo quando o arrendador perde judicialmente a propriedade do imóvel.
A decisão ganha importância no momento em que agricultores compram sementes, fertilizantes e defensivos, contratam crédito e iniciam o plantio da soja, do milho, do arroz e de outras culturas de verão. Se houver uma disputa anterior sobre a propriedade, o contrato assinado com quem perdeu a terra não obriga o verdadeiro dono a manter o produtor na área.
O entendimento foi firmado pela Terceira Turma no julgamento do Recurso Especial 2.187.412, originário de Mato Grosso. O caso envolvia contratos de arrendamento assinados em 2012 e 2013 e prorrogados posteriormente até 2030.
O arrendatário sustentou que, quando os negócios foram firmados, não havia nas matrículas qualquer averbação informando a existência de ações judiciais sobre os imóveis. Mesmo assim, uma decisão posterior reconheceu o direito de propriedade de um espólio sobre parte das áreas arrendadas.
O mandado de imissão na posse foi cumprido em 2021. O produtor tentou permanecer nos imóveis até 2030, prazo previsto nos contratos, alegando que havia agido de boa-fé e que não participara da ação na qual a propriedade fora discutida.
O Superior Tribunal de Justiça negou o pedido. Segundo a relatora, ministra Nancy Andrighi, a perda do imóvel pelo arrendador extingue o contrato. O proprietário reconhecido pela Justiça não precisa assumir uma obrigação que nunca contratou.
A situação é diferente da venda da fazenda. Quando um imóvel rural arrendado é vendido, o Estatuto da Terra determina que o comprador assuma os direitos e as obrigações do contrato em vigor. Essa proteção não foi estendida pelo tribunal à hipótese em que alguém perde a propriedade em uma ação judicial.
Na prática, o contrato pode estar assinado, ter prazo longo e estabelecer todas as condições de pagamento, mas deixa de produzir efeitos se a pessoa que arrendou a terra perde o direito sobre o imóvel. Nem mesmo a boa-fé do agricultor garante sua permanência até o encerramento originalmente combinado.
A decisão não significa que o produtor tenha de abandonar uma lavoura pronta para ser colhida. O Decreto nº 59.566, que regulamenta o Estatuto da Terra, assegura ao arrendatário o direito de permanecer na área até a conclusão dos trabalhos necessários à colheita quando ocorre a extinção do direito do arrendador.
Essa garantia protege a cultura já implantada, mas não mantém o contrato pelo restante do prazo. Também não autoriza o produtor a descumprir, por conta própria, uma ordem de entrega da posse. Se houver determinação judicial, será necessário informar a existência da lavoura e pedir formalmente o período indispensável para concluir a colheita.
A proteção também não equivale a uma autorização para iniciar uma nova safra. Se o produtor descobre a disputa antes do plantio, investir na formação da lavoura pode aumentar um prejuízo que depois terá de ser discutido judicialmente.
O julgamento não concedeu indenização automática pelos investimentos realizados. Eventual ressarcimento deverá ser cobrado em ação própria e dependerá do contrato, da conduta do arrendador e da comprovação das perdas. O verdadeiro proprietário não assume automaticamente a obrigação de devolver o que o agricultor gastou.
O risco é maior quando o produtor utiliza crédito para custear a lavoura. A perda da posse não extingue, por si só, a dívida assumida com o banco. O agricultor pode ficar sem a área e continuar responsável pelo financiamento, enquanto tenta recuperar os prejuízos de quem lhe ofereceu a terra.
Antes de assinar, é necessário obter a matrícula atualizada e a certidão de inteiro teor de cada área. A numeração deve ser conferida com o mapa utilizado na negociação, porque uma mesma fazenda pode ser composta por várias matrículas e apenas parte delas estar envolvida em disputa.
A matrícula, contudo, não basta. O próprio caso julgado pelo STJ mostra que uma ação capaz de retirar a propriedade pode existir sem estar averbada no registro no momento da contratação. Por isso, a análise deve incluir certidões judiciais e pesquisa de processos em nome do proprietário, do espólio, da empresa ou de outros titulares ligados ao imóvel.
Também é necessário confirmar se quem assina tem poderes para arrendar toda a área. Em imóveis pertencentes a vários proprietários, empresas, espólios ou condomínios, a assinatura de apenas uma pessoa pode não ser suficiente. Procurações, autorizações judiciais e documentos societários precisam ser examinados.
Certificado de Cadastro de Imóvel Rural, Imposto sobre a Propriedade Territorial Rural e Cadastro Ambiental Rural ajudam a conferir área, localização e situação cadastral. Nenhum deles, isoladamente, comprova quem é o proprietário. Para esse fim, prevalece o registro imobiliário.
O contrato pode exigir que o arrendador declare todas as disputas conhecidas, comunique imediatamente novas ações e responda pelos prejuízos se perder a propriedade. Também deve prever a devolução antecipada de valores pagos, a destinação das benfeitorias e a forma de calcular gastos com uma lavoura interrompida.
Essas cláusulas não impedem a execução de uma decisão judicial nem obrigam o verdadeiro proprietário a aceitar o arrendamento. Sua função é deixar mais clara a responsabilidade de quem ofereceu a terra e facilitar uma futura cobrança.
O produtor deve guardar notas fiscais de sementes, fertilizantes, defensivos e combustível, contratos de financiamento, comprovantes de pagamento do arrendamento, mapas dos talhões, fotografias georreferenciadas e registros das operações realizadas. Sem documentação, até um direito legítimo pode se tornar difícil de cobrar.
A decisão do STJ não torna inseguro todo arrendamento rural. Ela mostra, porém, que o risco não termina com a assinatura. Antes de colocar dinheiro e máquinas na área, o agricultor precisa saber se quem lhe entregou a terra tem condições jurídicas de mantê-lo nela.
Fonte: Pensar Agro


Gaeco de Umuarama cumpre mandados de busca e de afastamento das funções na Operação Clientela, que apura possíveis crimes cometidos por dois policiais penais

Atuação do MP na garantia do direito à alimentação é tema de podcast

Produtor pode perder área arrendada antes do fim do contrato, decide STJ

Diesel entra em outubro com subsídio de R$ 2,12, mas estoques duram 15 dias

Ministério Público do Paraná oferece denúncia criminal contra mulher que matou um homem carbonizado ao atear fogo em residência de Moreira Sales em agosto
-
 Paraná7 dias ago
MPPR ajuíza ação para a suspensão de contratações temporárias na Secretaria Estadual de Saúde e convocação de candidatos aprovados em concurso público
-
 Paraná7 dias ago
Em Marialva, homem denunciado pelo Ministério Público do Paraná por estuprar e engravidar a própria filha adolescente é condenado a quase 56 anos de reclusão
-
 Política Nacional5 dias ago
Brasil terá quase 2 milhões de mesários nas eleições de 2026
-
 Esportes7 dias ago
Seleção faz treino com time completo antes do duelo contra a Austrália
-

 Esportes5 dias ago
Rayan salva Brasil no fim e Seleção empata com a Austrália em estreia após a Copa
-

 Educação6 dias ago
Plataforma Enem Libras já está disponível para consulta
-

 Política Nacional6 dias ago
Comparecimento às urnas é usado como prova de vida do INSS
-
 Educação6 dias ago
Estudo sugere que Bets prejudicam 2 milhões de estudantes